Cierre de operaciones: cómo proteger a accionistas

Cierre de operaciones: cómo proteger a accionistas

El cierre de operaciones es una de las decisiones más complejas que puede enfrentar una empresa. Ya sea como consecuencia de una reestructura corporativa, cambios en el mercado, dificultades financieras o una estrategia de optimización, este proceso implica importantes implicaciones económicas, legales y operativas.

Sin embargo, más allá de la continuidad del negocio, uno de los principales objetivos durante un cierre debe ser la protección del valor para los accionistas. Una gestión adecuada puede reducir pérdidas, maximizar la recuperación de activos y preservar el patrimonio de quienes han invertido en la organización.

Por el contrario, una ejecución reactiva o desorganizada puede erosionar significativamente el valor empresarial y afectar los intereses de los inversionistas.

¿Por qué es importante proteger a los accionistas durante un cierre?

Los accionistas son uno de los grupos más afectados cuando una empresa cesa operaciones. Dependiendo de la situación financiera de la organización, el valor residual disponible puede verse reducido por:

  • Costos operativos acumulados.
  • Pasivos laborales.
  • Obligaciones fiscales.
  • Gastos legales.
  • Pérdida de valor de los activos.

Una estrategia bien estructurada permite optimizar la administración de estos factores y mejorar la recuperación de capital.

Actuar antes de que la situación se deteriore

Uno de los errores más comunes es retrasar la toma de decisiones.

Cuando una empresa prolonga operaciones que ya no son sostenibles, puede enfrentar:

  • Consumo acelerado de liquidez.
  • Incremento de pasivos.
  • Deterioro de activos.
  • Menor capacidad de negociación.

La identificación temprana de señales de riesgo permite diseñar alternativas que protejan mejor el patrimonio de los accionistas.

Realizar un diagnóstico financiero integral

Antes de ejecutar cualquier decisión de cierre es fundamental comprender la situación real de la organización.

Este análisis debe incluir:

  • Liquidez disponible.
  • Endeudamiento.
  • Rentabilidad.
  • Flujo de efectivo.
  • Obligaciones contractuales.
  • Valor de los activos.

Contar con información precisa facilita la toma de decisiones estratégicas.

Determinar el valor real de los activos

La valuación profesional constituye una herramienta clave para proteger los intereses de los accionistas.

Una valuación actualizada permite:

  • Conocer el valor de mercado de los activos.
  • Identificar oportunidades de monetización.
  • Priorizar activos estratégicos.
  • Diseñar planes de recuperación de capital.

Sin una valuación adecuada, existe el riesgo de vender activos por debajo de su verdadero valor.

Diseñar una estrategia de monetización eficiente

La recuperación de valor depende en gran medida de la forma en que se comercializan los activos.

Las alternativas pueden incluir:

  • Venta directa.
  • Subastas corporativas.
  • Comercialización internacional.
  • Monetización escalonada.
  • Transferencia estratégica de activos.

La elección del mecanismo correcto puede incrementar significativamente los resultados obtenidos.

Preservar el valor durante el proceso

Mientras se ejecuta el cierre, los activos deben mantenerse protegidos para evitar:

  • Deterioro físico.
  • Obsolescencia.
  • Robo o vandalismo.
  • Pérdida de documentación.

La conservación adecuada contribuye directamente a maximizar el valor recuperable.

Gestionar pasivos de forma estratégica

La protección de los accionistas también requiere una administración eficiente de las obligaciones existentes.

Es importante evaluar:

  • Pasivos laborales.
  • Obligaciones fiscales.
  • Compromisos contractuales.
  • Financiamientos vigentes.

Una estrategia ordenada puede reducir contingencias y optimizar la distribución de recursos.

Mantener una comunicación transparente

La incertidumbre puede generar conflictos con inversionistas, acreedores, colaboradores y otras partes interesadas.

Por ello, resulta recomendable establecer procesos de comunicación que permitan:

  • Explicar objetivos del cierre.
  • Compartir avances relevantes.
  • Generar confianza en la gestión.
  • Reducir riesgos reputacionales.

La transparencia fortalece la credibilidad durante situaciones complejas.

Evaluar alternativas antes del cierre definitivo

En algunos casos, existen opciones que pueden generar mayor valor que una liquidación inmediata.

Entre ellas destacan:

  • Reestructuración operativa.
  • Venta de unidades de negocio.
  • Fusiones o adquisiciones.
  • Refinanciamiento.
  • Monetización parcial de activos.

Analizar estas alternativas permite tomar decisiones más informadas.

El papel de la gestión de riesgos

Todo proceso de cierre está expuesto a riesgos financieros, legales y operativos.

Una gestión efectiva considera:

  • Escenarios de mercado.
  • Cambios regulatorios.
  • Costos adicionales.
  • Riesgos de ejecución.

La anticipación permite proteger mejor los intereses patrimoniales.

Importancia de la asesoría especializada

La complejidad de estos procesos exige experiencia multidisciplinaria en áreas como:

  • Valuación de activos.
  • Finanzas corporativas.
  • Liquidaciones.
  • Monetización.
  • Gestión de riesgos.

El acompañamiento especializado puede marcar una diferencia significativa en los resultados finales.

Errores que pueden afectar a los accionistas

Entre los más frecuentes se encuentran:

  • Retrasar decisiones críticas.
  • No realizar valuaciones actualizadas.
  • Liquidar activos sin estrategia.
  • Ignorar riesgos operativos.
  • Subestimar obligaciones legales y fiscales.

Estas situaciones suelen traducirse en una menor recuperación de valor.

Convertir un cierre en una estrategia de preservación patrimonial

Aunque el cierre de operaciones suele percibirse como una situación adversa, una ejecución planificada puede contribuir a proteger el patrimonio empresarial y maximizar la recuperación de capital.

La clave está en adoptar una visión estratégica que priorice la eficiencia financiera, la gestión de activos y la reducción de riesgos.

Hilco Global México: experiencia en protección de valor para accionistas

En Hilco Global México ayudamos a empresas e inversionistas a enfrentar procesos de cierre, reestructura y liquidación mediante servicios especializados de valuación de activos, asesoría financiera, monetización de capital y estrategias de recuperación de valor.

Nuestro equipo trabaja para identificar oportunidades que permitan maximizar el valor de los activos y proteger los intereses de los accionistas en escenarios complejos.

Si tu organización evalúa un cierre de operaciones o una reestructura corporativa, contacta a Hilco Global México. Nuestros especialistas pueden ayudarte a diseñar una estrategia integral orientada a preservar el patrimonio y optimizar la recuperación de valor.
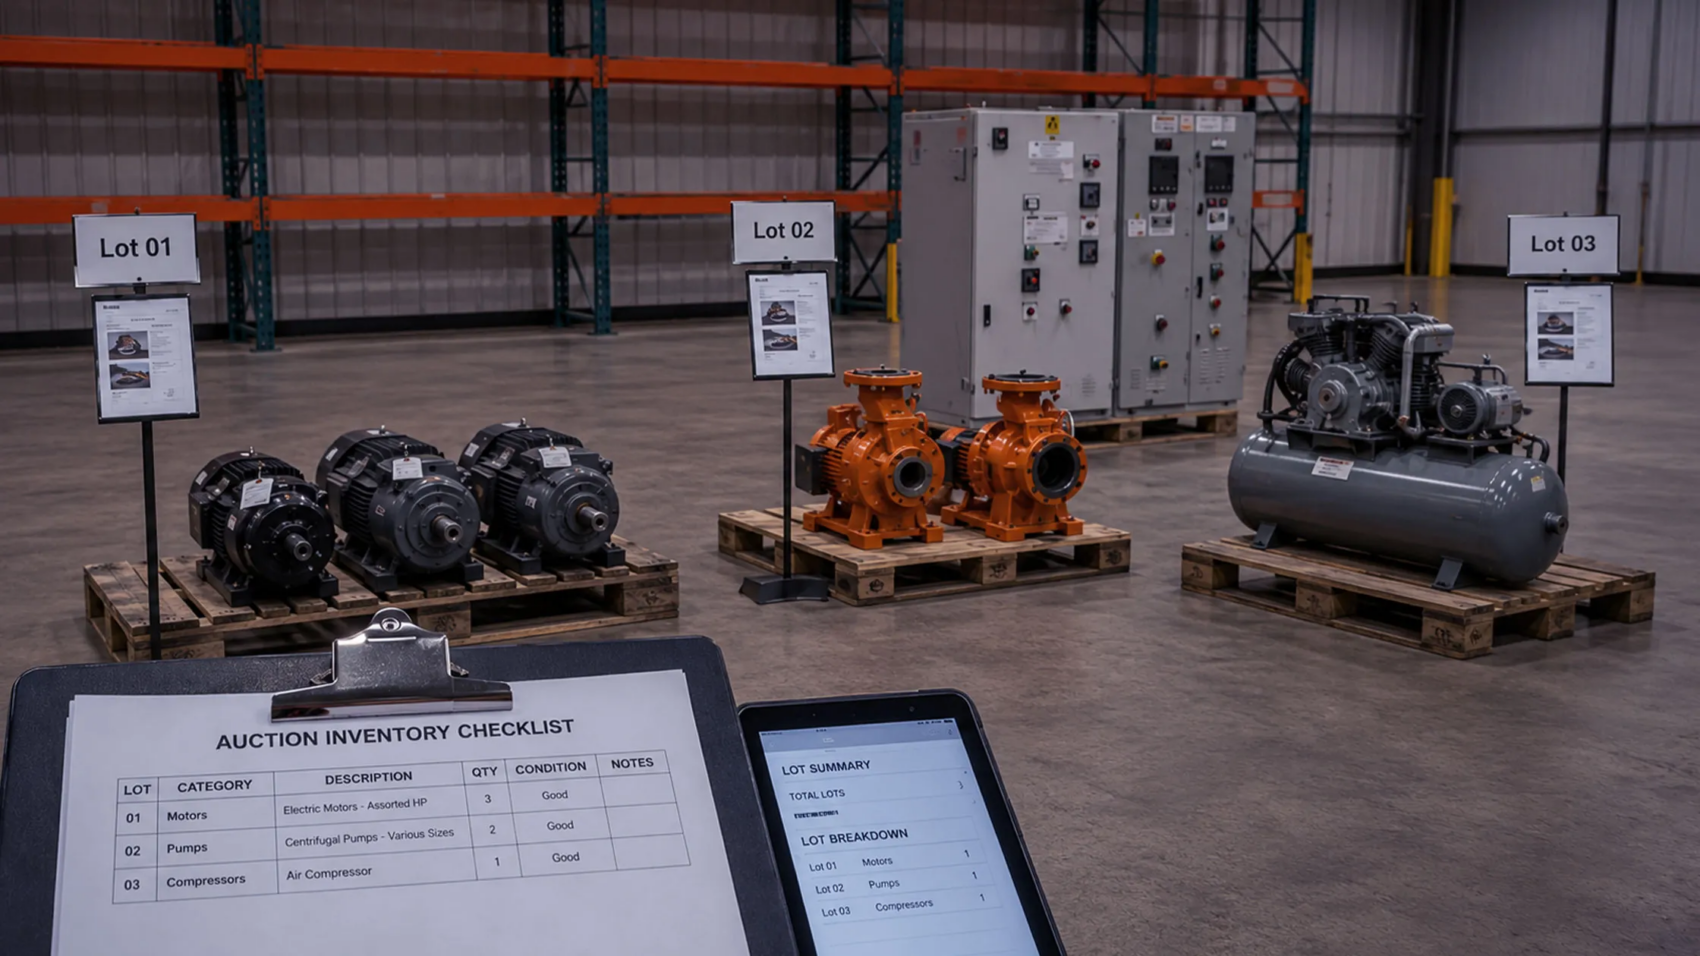
Gestión de activos excedentes tras un cierre industrial

Gestión de activos excedentes tras un cierre industrial

El cierre de una planta industrial representa una etapa compleja para cualquier organización. Además de los desafíos financieros, operativos y laborales, surge una cuestión estratégica que puede tener un impacto significativo en la recuperación de valor: la gestión de los activos excedentes.

Maquinaria, equipo, inventarios, mobiliario, vehículos, infraestructura y otros recursos que formaban parte de la operación pueden convertirse rápidamente en activos improductivos si no existe una estrategia adecuada para administrarlos. Una gestión eficiente permite transformar estos recursos en liquidez, reducir costos y proteger el valor patrimonial de la empresa.

¿Qué son los activos excedentes?

Los activos excedentes son aquellos bienes que dejan de ser necesarios para la operación de una organización debido a cambios estratégicos, reestructuraciones, consolidaciones operativas o cierres definitivos de instalaciones.

Entre los activos excedentes más comunes se encuentran:

  • Maquinaria industrial.
  • Equipos de producción.
  • Vehículos y flotillas.
  • Inventarios de materias primas.
  • Refacciones y componentes.
  • Equipos tecnológicos.
  • Mobiliario corporativo.
  • Inmuebles y terrenos.

Aunque ya no formen parte de la operación principal, estos activos pueden conservar un valor importante si se gestionan correctamente.

¿Por qué es importante actuar rápidamente?

Tras un cierre industrial, el tiempo juega un papel determinante en la conservación del valor de los activos.

La demora en la toma de decisiones puede generar:

  • Deterioro físico.
  • Obsolescencia tecnológica.
  • Costos de almacenamiento.
  • Gastos de mantenimiento.
  • Riesgos de seguridad.
  • Pérdida de oportunidades de mercado.

Una estrategia temprana permite maximizar la recuperación económica y minimizar costos innecesarios.

Realizar un inventario completo y actualizado

El primer paso consiste en desarrollar un inventario detallado de todos los activos disponibles.

Este proceso debe incluir:

  • Descripción técnica.
  • Estado físico.
  • Ubicación.
  • Antigüedad.
  • Condición operativa.
  • Documentación disponible.

Una identificación precisa facilita la valuación y la toma de decisiones posteriores.

La importancia de una valuación especializada

Conocer el valor real de los activos es fundamental para definir estrategias de monetización efectivas.

Una valuación profesional permite:

  • Determinar el valor de mercado.
  • Identificar activos de alta demanda.
  • Establecer precios competitivos.
  • Priorizar recursos para su comercialización.

Además, proporciona información confiable para inversionistas, acreedores y tomadores de decisiones.

Clasificar activos según su potencial de monetización

No todos los activos tienen el mismo comportamiento en el mercado.

Por ello, es recomendable clasificarlos considerando:

  • Liquidez.
  • Demanda sectorial.
  • Nivel de especialización.
  • Costos de traslado.
  • Estado operativo.

Esta segmentación ayuda a seleccionar los canales de venta más adecuados.

Evaluar opciones de reutilización interna

Antes de proceder con una venta, es importante analizar si algunos activos pueden ser aprovechados dentro de la propia organización.

Por ejemplo:

  • Reubicación en otras instalaciones.
  • Integración a nuevos proyectos.
  • Uso en operaciones complementarias.

Esta alternativa puede generar ahorros significativos y optimizar recursos existentes.

Diseñar una estrategia de monetización

Una vez identificados y valuados los activos, es necesario definir el mecanismo más adecuado para convertirlos en liquidez.

Las opciones más comunes incluyen:

Venta directa

Adecuada para activos con compradores claramente identificados y alta demanda.

Subastas industriales

Permiten atraer múltiples compradores y generar competencia por los activos, favoreciendo la maximización de valor.

Venta por lotes

Útil para grandes volúmenes de inventario o equipos complementarios.

Comercialización internacional

Especialmente efectiva para maquinaria especializada o activos con demanda global.

Gestionar adecuadamente el almacenamiento

Mientras se completa el proceso de monetización, es fundamental preservar las condiciones de los activos.

Esto implica:

  • Seguridad física.
  • Mantenimiento preventivo.
  • Protección contra daños ambientales.
  • Control de inventarios.

La conservación adecuada contribuye a mantener el valor de mercado.

Considerar factores regulatorios y ambientales

Algunos activos industriales pueden estar sujetos a regulaciones específicas relacionadas con:

  • Seguridad industrial.
  • Transporte especializado.
  • Manejo de residuos.
  • Normativas ambientales.

La revisión de estos aspectos evita retrasos y contingencias legales.

Coordinar equipos multidisciplinarios

La gestión de activos excedentes requiere la participación de diversas áreas:

  • Finanzas.
  • Operaciones.
  • Legal.
  • Logística.
  • Comercialización.

Una coordinación eficiente facilita la ejecución y reduce riesgos operativos.

Utilizar tecnología para mejorar la administración

Las plataformas digitales permiten:

  • Monitorear inventarios en tiempo real.
  • Centralizar información.
  • Gestionar documentación.
  • Dar seguimiento a procesos de venta.

La digitalización mejora la trazabilidad y acelera la toma de decisiones.

Errores comunes en la gestión de activos excedentes

Entre los errores más frecuentes destacan:

  • Posponer decisiones de monetización.
  • No realizar valuaciones actualizadas.
  • Subestimar costos de almacenamiento.
  • No segmentar adecuadamente los activos.
  • Limitar la búsqueda de compradores a mercados locales.

Estas prácticas suelen reducir significativamente el valor recuperado.

La gestión de activos excedentes como oportunidad estratégica

Aunque los cierres industriales suelen percibirse como eventos complejos, también representan una oportunidad para optimizar capital y recuperar recursos que pueden reinvertirse en otras áreas del negocio.

Una gestión estratégica permite:

  • Generar liquidez.
  • Reducir costos.
  • Optimizar estructuras operativas.
  • Proteger el valor patrimonial.

Por ello, la administración de activos excedentes debe formar parte integral de cualquier plan de cierre industrial.

Hilco Global México: experiencia en monetización y gestión de activos

En Hilco Global México ayudamos a las organizaciones a maximizar el valor de sus activos excedentes mediante servicios especializados de valuación, monetización, asesoría estratégica y procesos de enajenación.

Nuestro equipo desarrolla soluciones adaptadas a las necesidades de cada empresa, identificando oportunidades para acelerar la recuperación de capital y optimizar los resultados financieros de procesos de cierre, reestructura o desinversión.

Si tu organización enfrenta un cierre industrial o necesita gestionar activos excedentes de manera eficiente, contacta a Hilco Global México. Nuestros especialistas pueden ayudarte a diseñar una estrategia integral para proteger el valor de tus activos y convertirlos en oportunidades de negocio.

Estructuración de lotes para mejores resultados en subastas

Estructuración de lotes para mejores resultados en subastas

Las subastas de activos son una de las herramientas más efectivas para monetizar bienes excedentes, recuperar capital y maximizar el valor de activos industriales, comerciales o corporativos. Sin embargo, el éxito de una subasta no depende únicamente de la calidad de los activos o del número de participantes. Uno de los factores más determinantes es la correcta estructuración de los lotes.

La forma en que los activos se agrupan y presentan al mercado puede influir directamente en el interés de los compradores, el nivel de competencia y el precio final alcanzado. Una estrategia de lotificación bien diseñada permite ampliar el universo de participantes, acelerar las ventas y optimizar los resultados financieros de la operación.

¿Qué es la estructuración de lotes en una subasta?

La estructuración de lotes consiste en organizar los activos que serán comercializados en grupos específicos para su venta dentro de una subasta.

Estos grupos pueden integrarse considerando factores como:

  • Tipo de activo.
  • Funcionalidad.
  • Valor económico.
  • Estado operativo.
  • Demanda de mercado.
  • Ubicación geográfica.

El objetivo es crear paquetes atractivos para los compradores y maximizar la recuperación de valor para el propietario de los activos.

¿Por qué es tan importante la lotificación?

Una estructura de lotes inadecuada puede limitar la participación de compradores potenciales o dificultar la comercialización de ciertos activos.

Por el contrario, una estrategia adecuada puede:

  • Incrementar el número de participantes.
  • Generar mayor competencia.
  • Facilitar la venta de activos menos demandados.
  • Reducir tiempos de monetización.
  • Mejorar los precios finales obtenidos.

La lotificación debe considerarse una decisión estratégica y no únicamente operativa.

Analizar el perfil de los compradores

Uno de los primeros pasos para diseñar lotes efectivos consiste en comprender quiénes son los posibles compradores.

Es importante identificar:

  • Tamaño de las empresas interesadas.
  • Capacidad financiera.
  • Necesidades operativas.
  • Sectores industriales objetivo.
  • Alcance geográfico.

Conocer el mercado permite estructurar lotes alineados con la demanda real.

Agrupar activos complementarios

En muchos casos, los activos generan mayor valor cuando se venden como parte de un conjunto funcional.

Por ejemplo:

  • Líneas completas de producción.
  • Equipos auxiliares relacionados.
  • Sistemas integrados.
  • Inventarios asociados a maquinaria específica.

Los compradores suelen percibir un mayor valor cuando pueden adquirir soluciones operativas completas.

Evitar lotes excesivamente grandes

Aunque agrupar activos puede resultar atractivo, los lotes demasiado grandes pueden reducir la cantidad de compradores potenciales.

Algunos riesgos incluyen:

  • Menor accesibilidad financiera.
  • Reducción de participantes.
  • Menor competencia.
  • Procesos de venta más lentos.

El tamaño del lote debe responder a las características del mercado objetivo.

No fragmentar excesivamente los activos

La situación opuesta también puede generar problemas.

Dividir activos en unidades demasiado pequeñas puede:

  • Incrementar costos administrativos.
  • Dificultar la logística.
  • Reducir eficiencia operativa.
  • Disminuir el valor percibido.

El equilibrio entre tamaño y atractivo comercial es fundamental.

Considerar la demanda del mercado

La demanda debe ser uno de los principales criterios para estructurar lotes.

Activos con alta demanda pueden comercializarse individualmente para maximizar competencia.

Por otro lado, activos con menor interés pueden beneficiarse de estrategias como:

  • Agrupación con activos más atractivos.
  • Venta por categorías.
  • Comercialización por paquetes funcionales.

Esta metodología ayuda a mejorar la absorción del inventario disponible.

Evaluar la ubicación de los activos

La localización también influye en la estrategia de lotificación.

Cuando los activos se encuentran distribuidos en distintas instalaciones o regiones, puede ser conveniente agruparlos considerando:

  • Costos de transporte.
  • Facilidad de acceso.
  • Infraestructura logística.
  • Disponibilidad para inspección.

Esto simplifica el proceso para los compradores y reduce barreras de participación.

Utilizar valuaciones como base estratégica

Una valuación especializada proporciona información esencial para estructurar lotes de manera eficiente.

Permite:

  • Conocer el valor individual de cada activo.
  • Identificar activos estratégicos.
  • Evaluar posibles combinaciones.
  • Determinar rangos de precios competitivos.

La valuación constituye una herramienta clave para diseñar una estrategia de comercialización exitosa.

La importancia del análisis financiero

Antes de definir los lotes es recomendable analizar:

  • Objetivos de recuperación de capital.
  • Costos de almacenamiento.
  • Gastos de desmontaje.
  • Costos logísticos.
  • Tiempo disponible para la monetización.

Estos factores ayudan a determinar la estructura más eficiente desde el punto de vista financiero.

Estrategias de lotificación más utilizadas

Dependiendo del tipo de activos y del mercado, pueden emplearse distintas estrategias:

Lotes por función operativa

Agrupan activos que trabajan conjuntamente dentro de un proceso productivo.

Lotes por categoría

Reúnen activos similares como maquinaria, vehículos o inventarios.

Lotes por ubicación

Facilitan la logística y reducen costos de movilización.

Lotes mixtos

Combinan activos de distinta naturaleza para aumentar atractivo comercial.

La selección dependerá de las características específicas de cada proyecto.

Errores frecuentes al estructurar lotes

Algunas prácticas pueden afectar negativamente los resultados de una subasta:

  • Agrupar activos incompatibles.
  • Ignorar el perfil del comprador.
  • Diseñar lotes demasiado grandes.
  • Fragmentar excesivamente los activos.
  • No considerar la logística.
  • Definir lotes sin una valuación previa.

Estos errores suelen limitar la participación y reducir la recuperación de valor.

Cómo la estructuración adecuada impulsa la competencia

Una de las principales ventajas de una lotificación estratégica es su capacidad para aumentar la competencia entre compradores.

Cuando los lotes están alineados con las necesidades del mercado:

  • Se incrementa el número de participantes.
  • Se generan más ofertas.
  • Se acelera la monetización.
  • Se optimizan los resultados económicos.

Por esta razón, la estructuración de lotes forma parte esencial de cualquier estrategia de subasta profesional.

La lotificación como herramienta de maximización de valor

Las subastas exitosas no son producto del azar. Detrás de cada proceso eficiente existe un análisis profundo de los activos, del mercado y de los objetivos financieros de la organización.

La correcta estructuración de lotes permite convertir una simple venta de activos en una estrategia integral de recuperación de valor, generando mejores resultados para empresas, inversionistas y acreedores.

Hilco Global México: experiencia en monetización y subastas estratégicas

En Hilco Global México contamos con amplia experiencia en valuación de activos, monetización de capital, asesoría financiera y ejecución de subastas industriales y corporativas. Nuestro equipo desarrolla estrategias de lotificación adaptadas a cada mercado para maximizar la participación de compradores y optimizar la recuperación de valor.
Si tu organización necesita vender activos excedentes, gestionar una liquidación o diseñar una subasta de alto impacto, contacta a Hilco Global México. Nuestros especialistas pueden ayudarte a estructurar una estrategia comercial eficiente que transforme tus activos en oportunidades de generación de valor.

White Oak Commercial Finance y Hilco Global proporcionan una facilidad de crédito senior garantizada por USD $192 millones para Royal Cup Coffee and Tea

White Oak Commercial Finance y Hilco Global proporcionan una facilidad de crédito senior garantizada por USD $192 millones para Royal Cup Coffee and Tea


Lee este artículo en inglés

NUEVA YORK–(BUSINESS WIRE)— White Oak Commercial Finance (“WOCF”), una afiliada de White Oak Global Advisors (“White Oak”), actuando como Sole Lead Arranger, anunció el cierre de una facilidad de crédito senior garantizada por USD $192 millones, compuesta por una línea de crédito revolvente de USD $155 millones y un préstamo a plazo de USD $37 millones, para Royal Cup Coffee and Tea (“Royal Cup” o la “Compañía”), proveedor nacional de soluciones integrales de bebidas y equipamiento. WOCF actuó como único prestamista de la línea de crédito revolvente y Hilco Global actuó como agente administrativo del préstamo a plazo, con WOCF participando como co-prestamista.

El financiamiento permitió a Royal Cup, una compañía del portafolio de Braemont Capital, adquirir Farmer Brothers Coffee Co. (anteriormente NASDAQ: FARM) y proporcionar apoyo continuo de capital de trabajo a la operación combinada. La adquisición amplía la presencia nacional de Royal Cup, sus capacidades de manufactura y la densidad de sus rutas, al tiempo que fortalece su posición en mercados comerciales clave del sector de bebidas.

“Nos complace proporcionar una estructura de financiamiento flexible que respalda la visión de Royal Cup de construir una plataforma nacional”, comentó Mark Allen Smith, Managing Director, Originations de WOCF.

“Esta transacción representa un hito importante para Royal Cup a medida que expande su presencia en el mercado y fortalece sus capacidades operativas mediante la adquisición de Farmer Brothers”, señaló Andre Hakkak, CEO y Co-Founder de White Oak Global Advisors. “El financiamiento fue estructurado para respaldar el crecimiento continuo de la compañía, al tiempo que proporciona la flexibilidad necesaria para integrar eficazmente la plataforma combinada.”

“Esta transacción destaca la fortaleza del grupo de financiamiento y la continua demanda de soluciones de financiamiento innovadoras y escalables en el segmento lower middle market”, señaló Ian Fredericks, CEO de Hilco Global Capital Solutions (Americas). “Hilco Global se complace en proporcionar apoyo de capital que posiciona a Royal Cup para alcanzar el éxito operativo y estratégico a largo plazo.”

Acerca de Royal Cup Coffee and Tea

Royal Cup Coffee and Tea Company fabrica y distribuye café y té de alta calidad en una variedad de sabores y formatos. Desde 1896, Royal Cup tiene presencia en Estados Unidos, México, Canadá y el Caribe, atendiendo a clientes en los mercados de food service, hospitalidad, tiendas de conveniencia, oficinas y café de especialidad. Construida sobre una sólida trayectoria, los valores de Royal Cup son el corazón de su trabajo. Más información en www.royalcupcoffee.com.

Acerca de White Oak Commercial Finance

White Oak Commercial Finance, LLC es una afiliada de White Oak Global Advisors, LLC y proporciona soluciones financieras que incluyen financiamiento basado en activos, factoraje integral, financiamiento para prestamistas, descuento de facturas, financiamiento de contratos gubernamentales, financiamiento de cadenas de suministro, financiamiento de inventarios, financiamiento de importación y exportación en Estados Unidos, gestión del riesgo de crédito comercial, administración de cuentas por cobrar y servicios de crédito y cobranza. La firma cuenta con oficinas y personal en Estados Unidos, Reino Unido y Australia. White Oak Global Advisors, LLC y sus afiliadas de financiamiento ofrecen al mercado más de veinte productos de crédito que incluyen préstamos a plazo, préstamos basados en activos y financiamiento de equipos. Desde su fundación en 2007, White Oak Global Advisors, LLC y sus afiliadas han desplegado cerca de USD $28 mil millones. Más información disponible en www.whiteoaksf.com/commercialfinance.

Acerca de Hilco Global

Hilco Global, una subsidiaria de ORIX Corporation USA, es una compañía diversificada de servicios financieros que ofrece servicios profesionales integrados y soluciones de capital que ayudan a los clientes a maximizar valor e impulsar el desempeño en los sectores retail, comercial e industrial, bienes raíces, manufactura, marcas y propiedad intelectual, entre otros.

Hilco Global proporciona una gama de soluciones personalizadas para empresas sanas, con presiones financieras y en situaciones de dificultad financiera, con el fin de resolver situaciones complejas y fortalecer el valor empresarial a largo plazo. Hilco Global trabaja para ofrecer el mejor resultado posible alineando sus intereses con los de sus clientes y proporcionando asesoría estratégica y, en muchos casos, el capital necesario para completar una transacción. Hilco Global tiene su sede en Northbrook, Illinois, y cuenta con más de 810 profesionales operando en cuatro continentes. Visite www.hilcoglobal.com.

Consulte la versión original del comunicado en Business Wire:
https://www.businesswire.com/news/home/20260602820212/en/

Estrategias para acelerar una liquidación

Estrategias para acelerar una liquidación

Por ello, acelerar una liquidación no significa únicamente vender más rápido, sino hacerlo de manera estratégica para maximizar la recuperación de valor y minimizar riesgos operativos.

Las organizaciones que enfrentan cierres de operaciones, reestructuras, desinversiones o procesos concursales requieren metodologías que permitan ejecutar liquidaciones de forma eficiente, coordinada y orientada a resultados.

¿Por qué es importante acelerar una liquidación?

Una liquidación prolongada puede provocar:

  • Pérdida de valor de los activos por depreciación u obsolescencia.
  • Incremento de costos operativos.
  • Mayor exposición a riesgos legales y de seguridad.
  • Retrasos en la recuperación de liquidez.
  • Desgaste administrativo y financiero.

Acelerar el proceso ayuda a preservar valor y mejorar la posición financiera de la empresa.

Planeación temprana y estratégica

El primer paso para acelerar una liquidación es desarrollar un plan integral antes de iniciar la ejecución. Esto incluye:

  • Inventario detallado de activos.
  • Priorización de activos según liquidez y demanda.
  • Definición de objetivos financieros.
  • Calendario de actividades y responsables.

Una planeación adecuada reduce improvisaciones y cuellos de botella.

Realizar valuaciones actualizadas

La velocidad de venta depende en gran medida de contar con precios alineados al mercado. Una valuación profesional permite:

  • Establecer expectativas realistas.
  • Definir precios de salida adecuados.
  • Identificar activos con mayor potencial de monetización.

La falta de información actualizada suele retrasar las negociaciones y reducir el interés de compradores.

Segmentar los activos según su liquidez

No todos los activos requieren la misma estrategia. Una clasificación eficiente puede incluir:

Tipo de activoEstrategia recomendada
Activos de alta demandaVenta rápida o subasta competitiva
Activos especializadosBúsqueda de compradores específicos
Activos de baja liquidezVenta escalonada o mercados secundarios

Esta segmentación permite asignar recursos de forma más eficiente.

Utilizar subastas como herramienta de aceleración

Las subastas pueden ser una de las estrategias más efectivas para acelerar la monetización de activos, ya que:

  • Concentran compradores en un periodo definido.
  • Generan competencia por los activos.
  • Reducen tiempos de negociación.
  • Facilitan la venta de grandes volúmenes de activos.

Cuando se estructuran correctamente, las subastas permiten combinar velocidad y recuperación de valor.

Ampliar el alcance del mercado

Limitar la comercialización a un mercado local puede reducir significativamente la velocidad de venta. Es recomendable:

  • Acceder a compradores nacionales e internacionales.
  • Utilizar plataformas digitales especializadas.
  • Aprovechar redes globales de comercialización.

Cuanto mayor sea el alcance, mayores serán las probabilidades de encontrar compradores rápidamente.

Centralizar la gestión de información

La disponibilidad inmediata de información técnica, legal y financiera agiliza la toma de decisiones de los compradores. Es importante contar con:

  • Documentación organizada.
  • Especificaciones técnicas.
  • Historial de mantenimiento.
  • Condiciones de venta claras.

La transparencia reduce incertidumbre y acelera los procesos de cierre.

Coordinar equipos multidisciplinarios

Las liquidaciones involucran áreas como finanzas, operaciones, legal y comercialización. Una coordinación eficiente permite:

  • Evitar duplicidad de esfuerzos.
  • Resolver problemas rápidamente.
  • Mantener el proceso alineado con los objetivos financieros.

La falta de coordinación suele ser una de las principales causas de retrasos.

Reducir tiempos de aprobación interna

Muchas liquidaciones se ralentizan por procesos internos extensos. Establecer mecanismos de aprobación ágiles ayuda a:

  • Responder rápidamente a ofertas.
  • Ajustar estrategias de venta en tiempo real.
  • Evitar pérdida de oportunidades comerciales.

Monitorear indicadores clave

El seguimiento constante permite identificar desviaciones y actuar rápidamente. Algunos indicadores relevantes son:

  • Tiempo promedio de venta.
  • Porcentaje de activos monetizados.
  • Costos acumulados de liquidación.
  • Recuperación de valor respecto a la valuación.

La medición continua facilita la optimización del proceso.

Errores que retrasan una liquidación

Entre los más comunes se encuentran:

  • Sobrevaluar activos.
  • No priorizar activos estratégicamente.
  • Difusión insuficiente al mercado.
  • Procesos internos lentos.
  • Falta de información confiable.

Evitar estos errores puede reducir significativamente los tiempos de ejecución.

La aceleración debe ser estratégica

Acelerar una liquidación no implica vender a cualquier precio. El objetivo es encontrar el equilibrio entre:

  • Velocidad de monetización.
  • Recuperación de valor.
  • Control de riesgos.
  • Eficiencia operativa.

Las mejores liquidaciones son aquellas que logran liquidez rápida sin sacrificar innecesariamente el valor de los activos.

Hilco Global México: experiencia en liquidaciones eficientes

En Hilco Global México, contamos con experiencia en valuación de activos, monetización de capital, subastas industriales y procesos de liquidación. Nuestro enfoque combina análisis técnico, estrategias comerciales y ejecución operativa para acelerar la recuperación de valor en escenarios complejos.

Si tu organización necesita diseñar una estrategia de liquidación eficiente, contacta a Hilco Global México. Nuestro equipo puede ayudarte a reducir tiempos, optimizar costos y maximizar el valor recuperado de tus activos.

Cómo integrar riesgos futuros en una valuación

Cómo integrar riesgos futuros en una valuación

La valuación de activos es una herramienta fundamental para la toma de decisiones financieras, estratégicas y operativas. Sin embargo, uno de los mayores desafíos para cualquier proceso de valoración consiste en incorporar adecuadamente los riesgos futuros que pueden afectar el desempeño, la rentabilidad o la liquidez de un activo.

Los mercados actuales están expuestos a cambios económicos, tecnológicos, regulatorios y ambientales cada vez más acelerados. Por esta razón, las metodologías modernas de valuación han evolucionado para considerar no solo las condiciones presentes del activo, sino también los posibles escenarios que podrían modificar su valor en el futuro.

Comprender cómo integrar estos riesgos permite obtener estimaciones más precisas, mejorar la planeación financiera y reducir la incertidumbre en procesos de inversión, financiamiento, fusiones, adquisiciones o monetización de activos.

¿Por qué es importante considerar riesgos futuros en una valuación?

Toda valuación busca estimar el valor económico de un activo bajo determinadas condiciones de mercado. Sin embargo, ningún activo opera en un entorno estático.

Factores como cambios regulatorios, fluctuaciones económicas, avances tecnológicos o transformaciones en la industria pueden alterar significativamente el desempeño esperado de un activo.

Cuando estos riesgos no se consideran adecuadamente, las organizaciones pueden enfrentar:

  • Sobrevaluaciones que generan expectativas irreales.
  • Subvaluaciones que limitan oportunidades de negocio.
  • Errores en decisiones de inversión.
  • Dificultades para acceder a financiamiento.
  • Estrategias de monetización poco eficientes.

Por ello, incorporar riesgos futuros se ha convertido en una práctica esencial dentro de las valuaciones modernas.

¿Qué tipos de riesgos pueden afectar el valor de un activo?

Riesgos económicos

Los ciclos económicos tienen una influencia directa sobre los activos empresariales. Factores como:

  • Inflación.
  • Tasas de interés.
  • Tipo de cambio.
  • Crecimiento económico.

Pueden modificar tanto la demanda como la rentabilidad esperada de un activo.

Riesgos de mercado

Las condiciones competitivas evolucionan constantemente.

Algunos ejemplos incluyen:

  • Cambios en preferencias de los consumidores.
  • Aparición de nuevos competidores.
  • Reducción de márgenes operativos.
  • Variaciones en la oferta y demanda.

Estos factores pueden impactar el valor de mercado de forma considerable.

Riesgos regulatorios

La modificación de leyes o regulaciones puede alterar la capacidad operativa de un activo.

Esto es particularmente relevante en sectores como:

  • Energía.
  • Manufactura.
  • Infraestructura.
  • Telecomunicaciones.
  • Servicios financieros.

Riesgos tecnológicos

La innovación puede acelerar la obsolescencia de activos físicos e incluso de activos intangibles.

Equipos industriales, software, plataformas digitales y procesos productivos pueden perder competitividad en periodos relativamente cortos.

Riesgos ambientales y sociales

Los criterios ESG (Ambientales, Sociales y de Gobernanza) tienen cada vez mayor peso en las decisiones de inversionistas y entidades financieras.

Factores como:

  • Regulaciones ambientales.
  • Cambio climático.
  • Disponibilidad de recursos naturales.
  • Expectativas de sostenibilidad.

Pueden influir significativamente en el valor de largo plazo de determinados activos.

El papel de los escenarios en la valuación

Una de las metodologías más efectivas para integrar riesgos futuros consiste en desarrollar escenarios de análisis.

En lugar de depender de una única proyección, los especialistas suelen construir distintos contextos posibles:

Escenario base

Representa la evolución más probable del activo considerando las condiciones actuales.

Escenario optimista

Asume condiciones favorables de mercado, crecimiento económico y desempeño operativo.

Escenario adverso

Considera eventos negativos que podrían afectar la generación de valor.

Este enfoque permite entender cómo podrían variar los resultados ante diferentes circunstancias y proporciona una visión más completa para la toma de decisiones.

Ajuste de tasas de descuento

En metodologías basadas en flujos de efectivo descontados, los riesgos futuros suelen reflejarse mediante la tasa de descuento.

Cuanto mayor sea la incertidumbre asociada a un activo, mayor será el rendimiento esperado por los inversionistas para compensar dicho riesgo.

La correcta determinación de esta tasa resulta esencial para evitar distorsiones en el valor estimado.

Importancia de la información de mercado

La integración de riesgos depende en gran medida de la calidad de la información disponible.

Entre los elementos más relevantes se encuentran:

  • Tendencias sectoriales.
  • Indicadores macroeconómicos.
  • Información financiera histórica.
  • Datos comparables de mercado.
  • Proyecciones especializadas.

Una base sólida de información permite construir modelos más confiables y realistas.

Riesgo y vida útil del activo

Los riesgos futuros también afectan la vida útil económica de un activo.

Por ejemplo:

  • Una tecnología emergente puede reducir la utilidad de ciertos equipos.
  • Nuevas regulaciones pueden limitar operaciones.
  • Cambios en la demanda pueden disminuir la rentabilidad esperada.

Por ello, la evaluación de riesgos debe formar parte del análisis de vida útil y depreciación económica.

Beneficios de incorporar riesgos futuros en la valuación

Una valuación que integra adecuadamente los riesgos potenciales ofrece múltiples ventajas:

  • Mayor precisión en la estimación de valor.
  • Mejor gestión financiera.
  • Planeación estratégica más sólida.
  • Evaluación más eficiente de inversiones.
  • Reducción de incertidumbre en negociaciones.

Además, proporciona una visión más realista para inversionistas, acreedores y directivos.

Errores comunes al evaluar riesgos futuros

Algunas organizaciones cometen errores que pueden afectar significativamente la calidad de la valuación:

  • Basar las proyecciones únicamente en datos históricos.
  • Ignorar cambios regulatorios potenciales.
  • No considerar escenarios alternativos.
  • Utilizar tasas de descuento inadecuadas.
  • Subestimar riesgos tecnológicos o de mercado.

Evitar estas prácticas contribuye a obtener resultados más confiables.

La valuación como herramienta de anticipación estratégica

Más allá de determinar un valor económico, una valuación moderna permite anticipar escenarios y comprender cómo distintos factores pueden afectar el desempeño futuro de los activos.

Esta visión facilita decisiones relacionadas con:

  • Inversión.
  • Financiamiento.
  • Reestructuración.
  • Monetización de activos.
  • Planeación patrimonial.

En entornos de alta incertidumbre, la capacidad de anticipar riesgos se convierte en una ventaja competitiva.

Hilco Global México: valuaciones con visión de largo plazo

En Hilco Global México contamos con experiencia en valuación de activos, asesoría financiera y estrategias de monetización para empresas de diversos sectores.

Nuestros especialistas desarrollan análisis que incorporan variables económicas, regulatorias, operativas y de mercado para ofrecer valuaciones alineadas con las condiciones reales y los desafíos futuros de cada activo.

Si tu organización necesita una valuación que contemple riesgos futuros y apoye la toma de decisiones estratégicas, contacta a Hilco Global México. Nuestro equipo puede ayudarte a obtener una visión integral del valor de tus activos y fortalecer la planeación financiera de largo plazo.

Cómo detectar activos con potencial de revalorización

Cómo detectar activos con potencial de revalorización

La capacidad de identificar activos con potencial de revalorización se ha convertido en una ventaja estratégica para las empresas que buscan fortalecer su patrimonio, optimizar su estructura financiera y generar nuevas oportunidades de crecimiento. En un entorno económico marcado por la volatilidad, los cambios tecnológicos y las transformaciones en los mercados, no todos los activos mantienen el mismo comportamiento a lo largo del tiempo.

Mientras algunos pierden valor debido a la obsolescencia o a cambios en la demanda, otros pueden experimentar incrementos significativos en su valor gracias a factores internos y externos que impulsan su utilidad, escasez o rentabilidad. Detectar estas oportunidades requiere análisis especializado, información confiable y una visión estratégica de largo plazo.

¿Qué es un activo con potencial de revalorización?

Un activo con potencial de revalorización es aquel que tiene la capacidad de incrementar su valor económico en el futuro debido a cambios en las condiciones del mercado, mejoras operativas, desarrollos tecnológicos, transformaciones regulatorias o modificaciones en su entorno competitivo.

Este tipo de activos puede encontrarse en distintas categorías, incluyendo:

  • Bienes inmuebles.
  • Maquinaria y equipo industrial.
  • Infraestructura.
  • Propiedad intelectual.
  • Marcas y activos intangibles.
  • Inventarios estratégicos.
  • Recursos naturales.

La clave está en identificar aquellos factores que podrían aumentar su valor futuro antes de que el mercado los reconozca plenamente.

La importancia de una visión estratégica de los activos

Muchas organizaciones se enfocan únicamente en el rendimiento actual de sus activos. Sin embargo, una gestión patrimonial eficiente también considera el potencial de crecimiento y valorización futura.

Comprender qué activos pueden incrementar su valor permite:

  • Mejorar decisiones de inversión.
  • Optimizar procesos de financiamiento.
  • Incrementar el valor de la empresa.
  • Identificar oportunidades de monetización.
  • Fortalecer estrategias de expansión.

La revalorización potencial puede representar una fuente importante de generación de valor para las organizaciones.

Factores que impulsan la revalorización de un activo

Cambios en la demanda del mercado

Uno de los principales motores de revalorización es el crecimiento de la demanda.

Por ejemplo:

  • Incremento en el consumo de ciertos productos.
  • Desarrollo de nuevos sectores industriales.
  • Expansión de mercados específicos.
  • Cambios en hábitos de consumo.

Cuando la demanda aumenta, los activos relacionados suelen ganar valor.

Escasez o disponibilidad limitada

Los activos escasos tienden a experimentar mayores niveles de apreciación.

Esto puede ocurrir en casos como:

  • Terrenos estratégicamente ubicados.
  • Infraestructura especializada.
  • Recursos naturales limitados.
  • Equipos industriales difíciles de reemplazar.

La escasez incrementa el interés de compradores e inversionistas.

Desarrollo de infraestructura

La construcción de carreteras, parques industriales, centros logísticos o proyectos de movilidad puede transformar significativamente el valor de ciertos activos.

En el caso de bienes inmuebles, la conectividad y el acceso a servicios suelen ser factores determinantes para su revalorización.

Innovación tecnológica

La incorporación de nuevas tecnologías puede aumentar la productividad y competitividad de determinados activos.

Asimismo, algunos activos tecnológicos adquieren mayor valor cuando se vuelven esenciales para procesos productivos o cadenas de suministro.

Cambios regulatorios

Las modificaciones normativas pueden crear nuevas oportunidades de valorización.

Por ejemplo:

  • Cambios en uso de suelo.
  • Incentivos fiscales.
  • Apertura de sectores económicos.
  • Reformas energéticas o industriales.

Comprender estas tendencias permite anticipar oportunidades.

Indicadores para identificar activos con potencial de crecimiento

Capacidad de generar ingresos

Los activos que muestran posibilidades de incrementar sus flujos de efectivo suelen tener mayores probabilidades de revalorización.

Es importante analizar:

  • Niveles de rentabilidad.
  • Proyecciones de ingresos.
  • Potencial de expansión operativa.
  • Demanda futura.

Ubicación estratégica

En activos inmobiliarios e industriales, la ubicación continúa siendo uno de los factores más relevantes.

Aspectos como:

  • Acceso a infraestructura.
  • Cercanía a centros logísticos.
  • Disponibilidad de servicios.
  • Desarrollo urbano o industrial.

Pueden influir significativamente en el valor futuro.

Condición física y funcional

Un activo bien mantenido y con capacidad de adaptación suele conservar mejor su valor y presentar mayores oportunidades de apreciación.

La evaluación técnica es fundamental para determinar su potencial.

Ventajas competitivas

Los activos que generan barreras de entrada o ventajas operativas suelen ser más atractivos para inversionistas y compradores.

Estas ventajas pueden estar relacionadas con:

  • Tecnología propietaria.
  • Ubicación exclusiva.
  • Capacidad productiva.
  • Certificaciones especializadas.

El papel de la valuación en la identificación de oportunidades

La valuación profesional no solo permite determinar el valor actual de un activo. También ayuda a identificar variables que podrían impulsar su crecimiento futuro.

A través de metodologías especializadas es posible:

  • Analizar tendencias de mercado.
  • Evaluar escenarios de crecimiento.
  • Detectar factores de riesgo.
  • Estimar potencial de revalorización.

Esto proporciona información valiosa para la toma de decisiones estratégicas.

Riesgos que pueden limitar la revalorización

No todos los activos con potencial aparente logran incrementar su valor.

Algunos factores que pueden limitar la apreciación incluyen:

  • Obsolescencia tecnológica.
  • Cambios regulatorios adversos.
  • Deterioro físico.
  • Reducción de demanda.
  • Incremento de competencia.

Por esta razón, es importante realizar análisis integrales y basados en información actualizada.

Errores frecuentes al evaluar el potencial de un activo

Entre los errores más comunes destacan:

  • Basar decisiones únicamente en tendencias de corto plazo.
  • Ignorar factores regulatorios.
  • Sobreestimar el crecimiento del mercado.
  • No considerar riesgos operativos.
  • Descuidar la evaluación técnica del activo.

Una visión objetiva y fundamentada permite reducir estas equivocaciones.

La revalorización como parte de la estrategia empresarial

Identificar activos con potencial de crecimiento no solo beneficia a inversionistas. También permite a las empresas diseñar estrategias más sólidas para la administración de su patrimonio.

La capacidad de anticipar oportunidades de valorización contribuye a:

  • Mejorar el desempeño financiero.
  • Optimizar portafolios de activos.
  • Incrementar la capacidad de financiamiento.
  • Fortalecer procesos de expansión y crecimiento.

En mercados dinámicos, la anticipación se convierte en un elemento diferenciador.

Hilco Global México: análisis estratégico para maximizar el valor de los activos

En Hilco Global México contamos con amplia experiencia en valuación de activos, asesoría financiera, monetización de capital y gestión patrimonial. Nuestro equipo analiza variables operativas, financieras y de mercado para identificar oportunidades de revalorización que contribuyan a maximizar el valor de los activos empresariales.

Si tu organización busca comprender el verdadero potencial de sus activos y desarrollar estrategias orientadas a incrementar su valor, contacta a Hilco Global México. Nuestros especialistas pueden ayudarte a tomar decisiones fundamentadas que impulsen el crecimiento y la rentabilidad de tu patrimonio.

Anticipar cambios en el valor de activos estratégicos

Anticipar cambios en el valor de activos estratégicos

El valor de los activos estratégicos no es estático. Factores económicos, tecnológicos, regulatorios y operativos pueden modificar significativamente su valor en periodos relativamente cortos. Para las empresas, la capacidad de anticipar estos cambios se ha convertido en una ventaja competitiva que impacta directamente en la planeación financiera, la inversión y la gestión de riesgos.

Más allá de reaccionar a las fluctuaciones del mercado, las organizaciones necesitan desarrollar estrategias que les permitan identificar tendencias, evaluar escenarios y actuar antes de que el valor de sus activos se deteriore o pierda potencial de monetización.

¿Qué son los activos estratégicos?

Los activos estratégicos son aquellos que tienen un impacto relevante en:

  • La operación del negocio.
  • La generación de ingresos.
  • La ventaja competitiva.
  • La estabilidad financiera.

Pueden incluir:

  • Maquinaria industrial.
  • Inmuebles corporativos.
  • Infraestructura especializada.
  • Propiedad intelectual.
  • Inventarios críticos.
  • Activos tecnológicos.

Su correcta administración influye directamente en el valor de la empresa.

¿Por qué cambia el valor de los activos?

Existen múltiples factores que pueden modificar el valor de un activo estratégico:

Cambios en el mercado

La oferta y demanda afectan:

  • Precios de reventa.
  • Liquidez.
  • Interés de inversionistas o compradores.

Innovación tecnológica

La incorporación de nuevas tecnologías puede:

  • Volver obsoletos ciertos activos.
  • Reducir su vida útil económica.
  • Disminuir su competitividad.

Factores regulatorios

Nuevas normativas pueden impactar:

  • Costos operativos.
  • Restricciones de uso.
  • Requerimientos de actualización.

Condiciones macroeconómicas

Variables como inflación, tasas de interés o tipo de cambio pueden alterar:

  • Costos de reposición.
  • Valor de mercado.
  • Capacidad de monetización.

La importancia de anticiparse

Anticipar cambios en el valor permite:

  • Tomar decisiones antes de que el mercado se deteriore.
  • Optimizar estrategias de monetización.
  • Reducir pérdidas potenciales.
  • Mejorar la planeación financiera.

Las empresas que actúan de forma preventiva suelen conservar mejor el valor de sus activos.

Indicadores que ayudan a detectar cambios

1. Tendencias del sector

Monitorear la industria permite identificar:

  • Cambios en la demanda.
  • Nuevos modelos de negocio.
  • Saturación de mercado.

2. Nivel de utilización

Activos subutilizados pueden indicar:

  • Menor relevancia operativa.
  • Riesgo de obsolescencia.
  • Oportunidades de desinversión.

3. Costos de mantenimiento

Un incremento sostenido en costos puede reflejar:

  • Deterioro operativo.
  • Ineficiencia.
  • Necesidad de reemplazo.

4. Evolución tecnológica

La velocidad de innovación en ciertos sectores puede acelerar la depreciación económica.

5. Cambios regulatorios y ambientales

Nuevas exigencias pueden afectar:

  • Viabilidad operativa.
  • Costos de cumplimiento.
  • Valor comercial.

El papel de la valuación periódica

La valuación constante es fundamental para:

  • Detectar variaciones de valor.
  • Ajustar estrategias financieras.
  • Tener información actualizada para la toma de decisiones.

Una valuación aislada pierde efectividad en mercados dinámicos.

Análisis de escenarios y riesgo

Las organizaciones más preparadas utilizan modelos que consideran:

  • Escenarios optimistas.
  • Escenarios conservadores.
  • Riesgos sectoriales y macroeconómicos.

Esto permite construir estrategias más resilientes.

Cómo influye la liquidez del mercado

Un activo puede mantener valor teórico, pero perder capacidad de monetización si:

  • Disminuye la demanda.
  • Se reduce el número de compradores.
  • El mercado entra en desaceleración.

Por eso, la liquidez es un factor clave en la evaluación estratégica.

Errores comunes al gestionar activos estratégicos

Entre los más frecuentes se encuentran:

  • No actualizar valuaciones.
  • Ignorar señales de obsolescencia.
  • Mantener activos improductivos demasiado tiempo.
  • Tomar decisiones únicamente con base en valores históricos.

Estos errores pueden afectar significativamente el patrimonio empresarial.

Integración con la estrategia corporativa

La gestión de activos debe alinearse con:

  • Objetivos de crecimiento.
  • Estrategias de inversión.
  • Optimización de capital.
  • Planes de expansión o desinversión.

Cuando la valuación y la estrategia operan de forma integrada, la toma de decisiones mejora considerablemente.

Tecnología y análisis predictivo

Actualmente, herramientas de análisis de datos permiten:

  • Detectar tendencias de mercado.
  • Evaluar patrones de depreciación.
  • Proyectar escenarios de valor.

El uso estratégico de información mejora la capacidad de anticipación.

Hilco Global México: visión estratégica para la gestión de activos

En Hilco Global México, ayudamos a las empresas a anticipar cambios en el valor de sus activos estratégicos mediante:

  • Valuaciones especializadas.
  • Análisis de mercado y tendencias.
  • Evaluación de riesgos sectoriales.
  • Estrategias de monetización y optimización de portafolios.

Nuestro enfoque permite tomar decisiones oportunas y proteger el valor patrimonial en entornos dinámicos.

¿Tu empresa está preparada para los cambios del mercado?

Anticiparse al comportamiento de los activos puede marcar la diferencia entre preservar valor o enfrentar pérdidas innecesarias.

Contacta a Hilco Global México y recibe asesoría especializada para evaluar, proteger y maximizar el valor de tus activos estratégicos.

Activos con límites operativos: cómo valuarlos

Activos con límites operativos: cómo valuarlos

La valuación de activos no siempre ocurre en condiciones ideales. En muchos casos, las empresas deben analizar activos que operan bajo restricciones técnicas, regulatorias, logísticas o financieras que afectan directamente su desempeño y, por consecuencia, su valor de mercado. Estos son conocidos como activos con límites operativos.

Valuar este tipo de activos requiere un enfoque especializado capaz de identificar cómo dichas limitaciones impactan su capacidad de generar ingresos, su liquidez y su vida útil económica. Una valuación incorrecta puede distorsionar decisiones de inversión, financiamiento o monetización.

¿Cuáles son los límites operativos?

Los límites operativos son condiciones que restringen parcial o totalmente el funcionamiento óptimo de un activo. Estas restricciones pueden afectar:

  • Productividad.
  • Capacidad instalada.
  • Eficiencia operativa.
  • Acceso a mercados.
  • Potencial de monetización.

En muchos casos, el activo mantiene utilidad, pero su desempeño se encuentra condicionado por factores externos o internos.

Tipos de límites operativos

Restricciones regulatorias

Incluyen:

  • Normativas ambientales.
  • Permisos de operación.
  • Restricciones de uso de suelo.
  • Límites de producción.

Este tipo de restricciones puede reducir la capacidad de explotación del activo.

Limitaciones tecnológicas

Se presentan cuando:

  • El activo utiliza tecnología obsoleta.
  • Existen incompatibilidades con sistemas modernos.
  • La eficiencia es menor frente a nuevas soluciones.

Esto suele impactar el valor competitivo del activo.

Problemas logísticos

Factores como:

  • Ubicación desfavorable.
  • Acceso limitado a infraestructura.
  • Costos elevados de transporte.

Pueden disminuir la demanda y afectar el valor de mercado.

Restricciones financieras

Algunos activos enfrentan:

  • Falta de inversión en mantenimiento.
  • Limitaciones de capital para modernización.
  • Operación parcial por problemas de liquidez.

Esto afecta directamente su desempeño operativo.

¿Por qué es complejo valuar estos activos?

La dificultad radica en que el valor no depende únicamente de las características físicas del activo, sino también de:

  • Su capacidad real de operación.
  • Las condiciones del entorno.
  • El nivel de riesgo asociado.

Dos activos físicamente similares pueden tener valores completamente distintos si uno enfrenta restricciones operativas.

Factores clave en la valuación

1. Capacidad operativa real

Es necesario determinar:

  • Nivel actual de utilización.
  • Producción efectiva.
  • Restricciones técnicas o regulatorias.

La valuación debe basarse en el desempeño real, no en la capacidad teórica.

2. Impacto financiero de las limitaciones

Se debe analizar cómo las restricciones afectan:

  • Ingresos.
  • Costos operativos.
  • Rentabilidad.
  • Flujo de efectivo.

Esto permite estimar el impacto económico directo sobre el valor.

3. Vida útil remanente

Las limitaciones pueden acelerar:

  • Obsolescencia.
  • Deterioro económico.
  • Pérdida de competitividad.

La vida útil económica puede ser menor a la vida física del activo.

4. Liquidez de mercado

Un activo con restricciones suele tener:

  • Menor número de compradores potenciales.
  • Procesos de venta más largos.
  • Descuentos por riesgo.

La liquidez influye directamente en el valor recuperable.

Metodologías aplicadas en estos casos

Enfoque de ingresos

Permite:

  • Ajustar flujos de efectivo según capacidad operativa real.
  • Incorporar riesgos y escenarios.
  • Reflejar limitaciones financieras o regulatorias.

Enfoque de mercado

Requiere:

  • Comparables con restricciones similares.
  • Ajustes por diferencias operativas.
  • Análisis de transacciones especializadas.

Enfoque de costo

Considera:

  • Costos de reposición.
  • Deterioro funcional.
  • Obsolescencia tecnológica o económica.

La combinación de enfoques suele ofrecer mejores resultados.

Errores comunes en la valuación

Algunos de los más frecuentes incluyen:

  • Valuar el activo como si operara sin restricciones.
  • Ignorar el impacto regulatorio.
  • Sobreestimar capacidad productiva.
  • No considerar costos de adaptación o modernización.

Estos errores pueden generar sobrevaluaciones importantes.

Importancia del análisis de escenarios

En activos con límites operativos es recomendable trabajar con distintos escenarios:

  • Continuidad operativa.
  • Reestructuración.
  • Venta o liquidación.
  • Recuperación parcial de capacidad.

Esto ayuda a entender mejor los rangos de valor posibles.

La valuación como herramienta estratégica

Una valuación adecuada permite:

  • Tomar decisiones de inversión.
  • Evaluar viabilidad de modernización.
  • Determinar estrategias de monetización.
  • Negociar financiamiento o reestructura.

El análisis técnico se convierte en una herramienta de gestión empresarial.

Hilco Global México: experiencia en valuación de activos complejos

En Hilco Global México, contamos con experiencia en la valuación de activos con límites operativos, integrando:

  • Evaluación técnica y financiera.
  • Análisis regulatorio y de mercado.
  • Modelos ajustados a escenarios reales de operación.
  • Estrategias de monetización y optimización de activos.

Nuestro enfoque permite desarrollar valuaciones realistas y alineadas con las condiciones específicas de cada activo.

¿Tu empresa opera activos con restricciones o limitaciones?

Entender el valor real de estos activos es clave para tomar decisiones estratégicas y reducir riesgos financieros.

Contacta a Hilco Global México y recibe asesoría especializada para valuar activos complejos con precisión técnica y enfoque estratégico.

Claves para coordinar equipos en liquidaciones

Claves para coordinar equipos en liquidaciones

La coordinación de equipos es uno de los factores más importantes para el éxito de un proceso de liquidación. Ya sea en el cierre de una planta, la monetización de activos o una reestructura corporativa, la ejecución involucra múltiples áreas que deben trabajar de manera sincronizada para evitar retrasos, pérdidas de valor y riesgos operativos.

Una liquidación mal coordinada puede generar duplicidad de esfuerzos, errores de comunicación y decisiones desalineadas. Por el contrario, una gestión estructurada permite optimizar recursos, acelerar tiempos y maximizar la recuperación de valor.

¿Por qué la coordinación es crítica en una liquidación?

Los procesos de liquidación suelen desarrollarse bajo presión financiera y operativa. Además, implican la participación de equipos como:

  • Finanzas.
  • Operaciones.
  • Legal.
  • Recursos humanos.
  • Comercialización de activos.
  • Consultores externos.

Cada área tiene objetivos específicos, pero todas deben alinearse hacia un mismo resultado estratégico.

Definir una estructura de liderazgo clara

Uno de los primeros pasos es establecer:

  • Responsables de cada área.
  • Líneas de reporte.
  • Procesos de aprobación.
  • Mecanismos de toma de decisiones.

La falta de liderazgo definido puede ralentizar el proceso y generar conflictos internos.

Establecer objetivos comunes

Todos los equipos deben comprender:

  • Las metas financieras del proceso.
  • Los tiempos de ejecución esperados.
  • Las prioridades operativas.
  • Los riesgos críticos.

Cuando las áreas operan con objetivos aislados, la liquidación pierde eficiencia.

Centralizar la información

La coordinación depende en gran medida del acceso a información confiable y actualizada:

  • Inventario de activos.
  • Contratos vigentes.
  • Obligaciones legales y fiscales.
  • Avances operativos.

Centralizar datos facilita la comunicación y reduce errores.

La importancia de la comunicación continua

En procesos complejos, la comunicación debe ser:

  • Clara.
  • Frecuente.
  • Documentada.
  • Multidisciplinaria.

Las reuniones de seguimiento permiten:

  • Detectar desviaciones.
  • Resolver bloqueos.
  • Ajustar estrategias rápidamente.

Coordinación entre operaciones y finanzas

Uno de los principales retos es equilibrar:

  • Continuidad operativa temporal.
  • Control de costos.
  • Estrategias de monetización.

Las decisiones operativas tienen impacto financiero directo, por lo que ambas áreas deben trabajar de forma integrada.

Gestión legal y cumplimiento regulatorio

El equipo legal debe coordinarse con todas las áreas para:

  • Gestionar contratos.
  • Supervisar obligaciones regulatorias.
  • Minimizar riesgos laborales y fiscales.

La falta de alineación puede derivar en contingencias importantes.

Administración de activos durante la liquidación

La coordinación en la gestión de activos es esencial para:

  • Priorizar monetización.
  • Evitar deterioro o pérdida de valor.
  • Organizar procesos de venta o subasta.

Una administración desordenada puede afectar significativamente la recuperación financiera.

Manejo del factor humano

Las liquidaciones suelen generar incertidumbre interna. Por ello, la coordinación también debe considerar:

  • Comunicación con colaboradores.
  • Gestión de cambios.
  • Planeación de salidas y transiciones.

Un manejo adecuado reduce conflictos y facilita la ejecución.

Uso de tecnología para coordinar procesos

Actualmente, muchas organizaciones utilizan herramientas digitales para:

  • Dar seguimiento a tareas.
  • Compartir documentación.
  • Monitorear avances en tiempo real.
  • Centralizar indicadores clave.

La tecnología mejora la trazabilidad y la eficiencia operativa.

Anticipación de riesgos y escenarios

Los equipos deben trabajar de forma preventiva para identificar:

  • Riesgos operativos.
  • Retrasos potenciales.
  • Problemas de liquidez.
  • Cambios en el mercado.

La capacidad de reacción mejora cuando existe planeación coordinada.

Errores comunes en la coordinación de liquidaciones

Algunos de los más frecuentes incluyen:

  • Falta de liderazgo centralizado.
  • Comunicación fragmentada.
  • Procesos sin prioridades claras.
  • Desalineación entre áreas financieras y operativas.

Estos errores suelen incrementar costos y retrasar resultados.

La coordinación como ventaja estratégica

Más allá de la ejecución operativa, una buena coordinación permite:

  • Maximizar recuperación de valor.
  • Reducir tiempos de liquidación.
  • Minimizar riesgos legales y financieros.
  • Preservar mayor estabilidad organizacional.

La coordinación adecuada transforma procesos complejos en operaciones más eficientes y controladas.

Hilco Global México: experiencia en gestión integral de liquidaciones

En Hilco Global México, ayudamos a las empresas a coordinar procesos de liquidación mediante:

  • Planeación estratégica.
  • Gestión multidisciplinaria de equipos.
  • Valuación y monetización de activos.
  • Supervisión operativa y financiera.

Nuestro enfoque integral permite ejecutar liquidaciones con mayor control, eficiencia y alineación estratégica.

¿Tu empresa enfrenta un proceso de liquidación o reestructura?

La coordinación correcta de equipos puede marcar la diferencia entre una ejecución eficiente y una operación con pérdidas innecesarias.

Contacta a Hilco Global México y recibe asesoría especializada para gestionar procesos de liquidación de forma estratégica, ordenada y orientada a maximizar resultados.