
SMARTER PERSPECTIVE: REESTRUCTURACIÓN
Por Samuel Suchowiecky y Josh Robertshaw
Octubre de 2026
Introducción
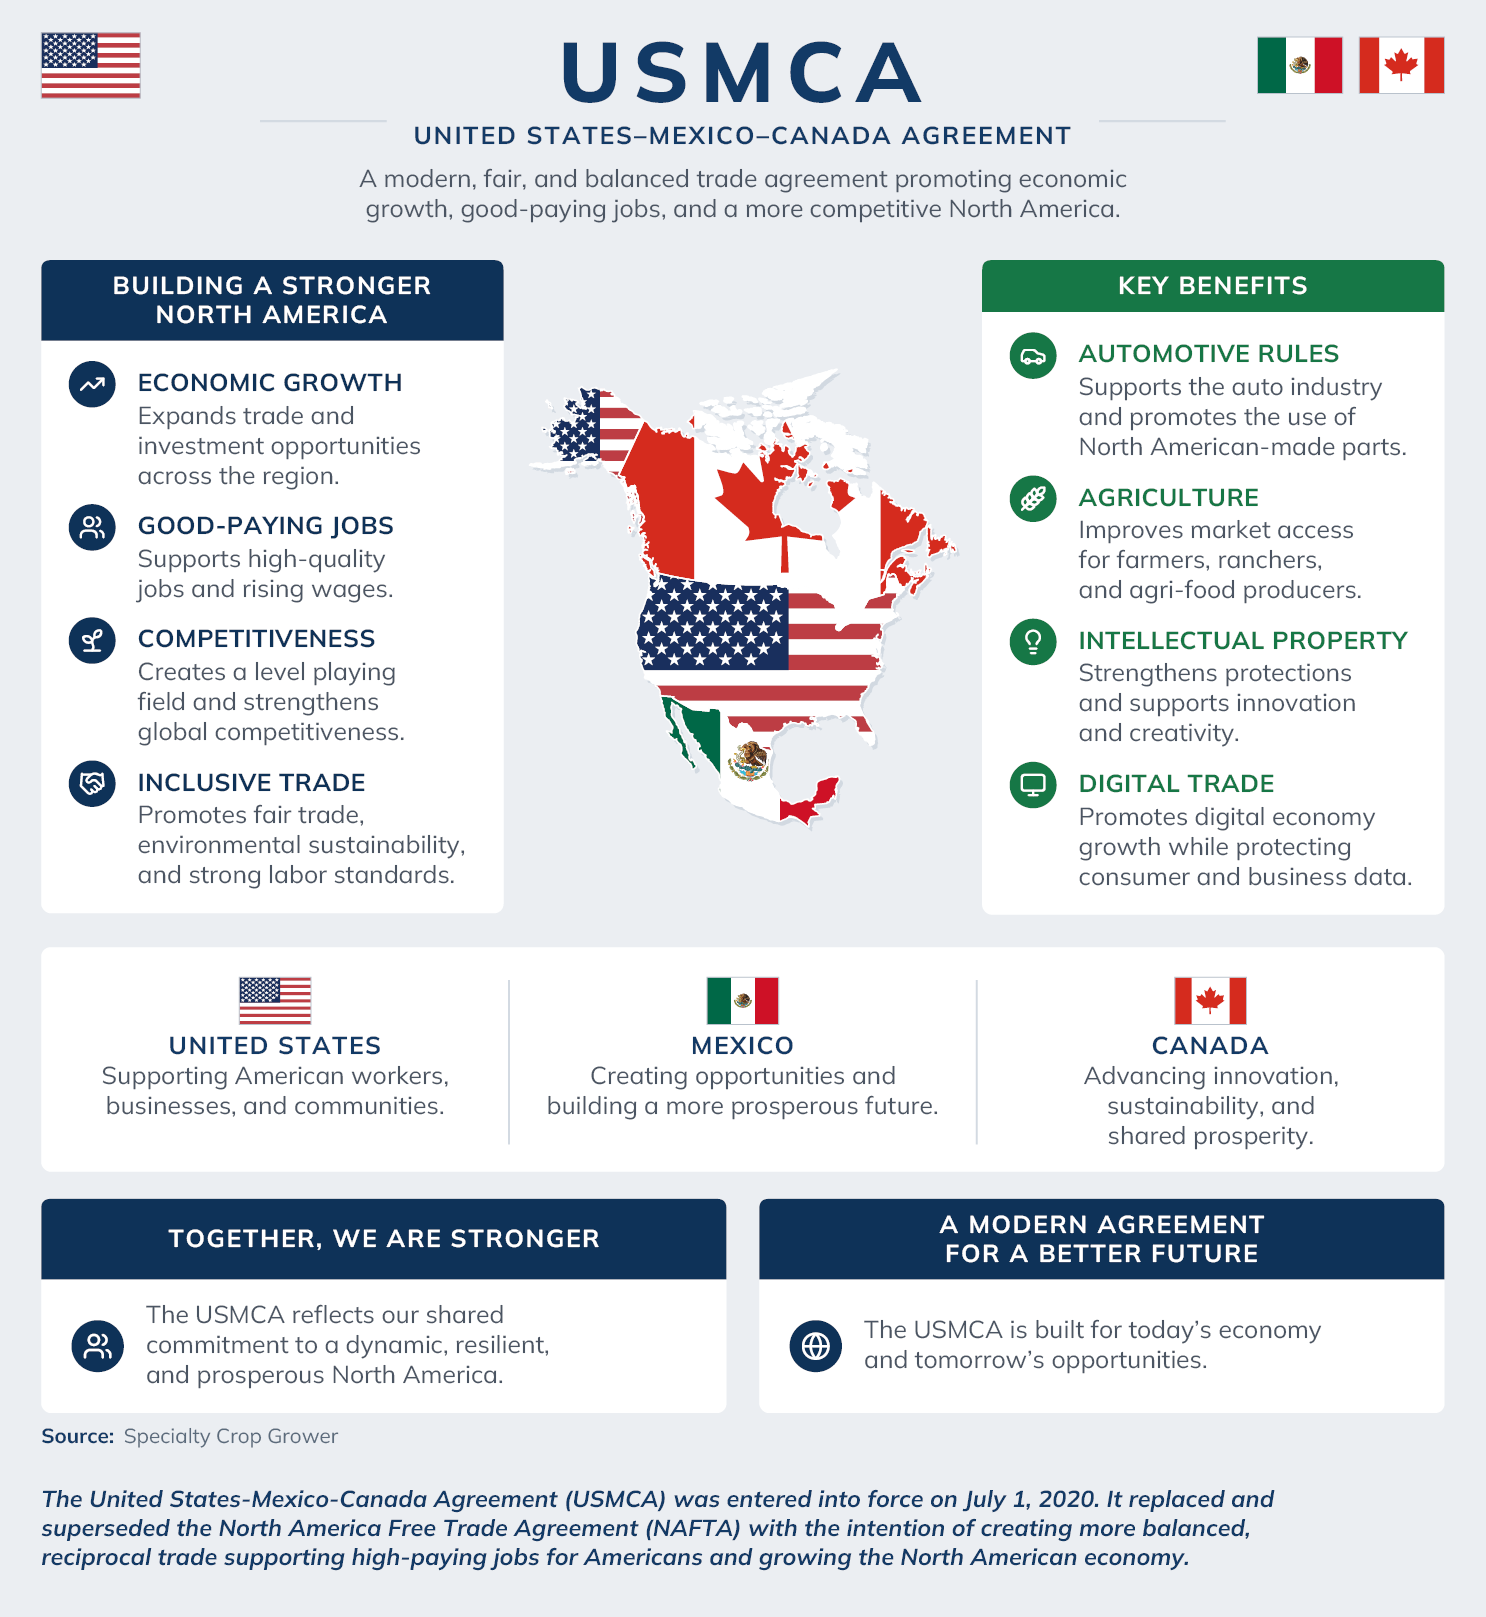
El 1 de julio de 2026, la Comisión de Libre Comercio, integrada por los ministros de comercio de Estados Unidos, México y Canadá, se reunió para tomar una decisión que definirá el comercio de América del Norte durante la próxima década. Conforme al artículo 34.7 del Tratado entre México, Estados Unidos y Canadá (T-MEC; USMCA, por sus siglas en inglés), los tres gobiernos debían determinar si prorrogaban el tratado por dieciséis años en sus términos actuales o permitían que entrara en un ciclo de revisiones anuales. En esa fecha, Estados Unidos se negó a renovar el T-MEC en su forma actual. Esta decisión no pone fin al tratado, que sigue plenamente vigente hasta el 1 de julio de 2036, pero activa formalmente un ciclo de diez años de revisiones y renegociaciones anuales, lo que genera un periodo prolongado de incertidumbre que transformará la manera en que las empresas de América del Norte proyectan costos, planean inversiones de capital y gestionan las cadenas de suministro.
Lo que hace que este resultado sea particularmente difícil de afrontar no es solo la forma asimétrica en que se desarrolló la revisión antes del 1 de julio, sino el hecho de que la decisión de no renovar ahora prolonga la incertidumbre hasta 2036. En lugar del proceso trilateral unificado que concibieron los artífices del tratado, Estados Unidos dividió, en la práctica, la negociación en dos vías bilaterales distintas. El proceso entre Estados Unidos y México avanzó con notable rapidez: las rondas formales de negociación comenzaron en marzo de 2026 y se programaron sesiones adicionales hasta julio. En cambio, el proceso entre Estados Unidos y Canadá mostró un rezago considerable, lo que dejó la posición económica de Canadá y las perspectivas de sus exportadores en una situación de mayor incertidumbre.
Para las empresas que operan en las cadenas de suministro de América del Norte, en particular las de los sectores automotriz, siderúrgico y manufacturero, la decisión del 1 de julio significa que la proyección de costos, la planeación de capital y la gestión de inventarios seguirán siendo extraordinariamente difíciles en el futuro previsible. Para los prestamistas con exposición a estos acreditados, las implicaciones son directas y persistirán mucho más allá de la fecha de la decisión.
Un marco fragmentado: de lo trilateral a lo bilateral
El T-MEC se diseñó como un marco trilateral, pero el proceso de revisión de 2026 tomó una forma marcadamente distinta. El 18 de marzo de 2026, Estados Unidos y México iniciaron formalmente la revisión de manera bilateral, sin la presencia de Canadá. El Centro de Estudios Estratégicos e Internacionales (CSIS) interpretó este hecho como una señal de la preferencia más amplia de Washington por acuerdos país por país, en lugar de la integración regional; un cambio con importantes implicaciones estructurales para la forma en que, en última instancia, se establecerán y harán cumplir las condiciones comerciales en todo el continente. Las conversaciones entre Estados Unidos y México se centraron en los requisitos de producción nacional, en limitar el papel de las economías que no son de mercado dentro de las cadenas de suministro regionales y en endurecer las reglas de origen para bienes industriales clave, con una tercera ronda de negociación programada en la Ciudad de México para finales de julio.
Un acontecimiento importante ocurrido en febrero de 2026 modificó el panorama arancelario a favor de México. La Suprema Corte de Estados Unidos resolvió, por 6 votos contra 3, que la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) no otorga al presidente la facultad de imponer unilateralmente aranceles de alcance general. Tras esta resolución, la administración Trump impuso un arancel global del 10 por ciento a las importaciones por un periodo de hasta 150 días (hasta el 24 de julio de 2026), pero un punto fundamental es que los bienes que cumplen los requisitos del T-MEC siguen exentos de estos aranceles. Según BBVA Research, este marco permitió que México mantuviera una posición arancelaria relativamente favorable frente a la mayoría de los países, con una tasa arancelaria promedio ponderada efectiva inferior al 7.0 por ciento para los bienes que cumplen los requisitos del T-MEC, en comparación con tasas de entre el 9.3 por ciento y el 45.4 por ciento para otros socios comerciales importantes.
La experiencia de Canadá fue notablemente distinta. Si bien Canadá solicitó formalmente la renovación del T-MEC antes de la revisión de julio, el acercamiento entre Washington y Ottawa avanzó con mayor lentitud. Durante este periodo, Canadá mantuvo una postura más firme: funcionarios y líderes empresariales buscaron activamente diversificar sus relaciones de exportación, incluso mediante un acercamiento renovado con China y otros socios distintos de Estados Unidos, como protección frente a su dependencia del mercado estadounidense. Este giro estratégico reflejó el reconocimiento de que el marco bilateral impulsado por Washington podría ofrecer a Canadá condiciones menos favorables que la arquitectura trilateral original.
El CSIS señaló que el resultado más duradero, tanto para Canadá como para México, se lograría mediante una actuación conjunta dentro de un marco trilateral, ya que esto preserva su poder de negociación colectivo y evita el riesgo de que sus posiciones se debiliten individualmente en negociaciones bilaterales sucesivas. Está por verse si esa coordinación se materializará en las próximas revisiones anuales.
El problema de la incertidumbre empresarial
Para los fabricantes, los operadores logísticos y cualquier empresa cuya estructura de costos dependa del movimiento transfronterizo de mercancías, la imposibilidad de prever el entorno arancelario y de reglas de origen posterior a julio ya se reflejaba directamente en las decisiones de inversión, la gestión de inventarios y el desempeño financiero, incluso antes del 1 de julio. Ese deterioro sigue acumulándose en los balances de ambos países, y la decisión de no renovar tomada el 1 de julio significa que probablemente persistirá.
Los datos de Canadá son inequívocos. TD Economics, en su pronóstico económico trimestral de Canadá publicado en marzo de 2026, señaló que la inversión privada no residencial se contrajo un 0.3 por ciento en 2025, debido al fuerte impacto de los aranceles estadounidenses sobre la confianza empresarial, y describió las perspectivas para 2026 como «sin una mejora sustancial». Bank of Canada Development Corporation (BDC) proyecta un crecimiento del PIB canadiense de apenas alrededor del uno por ciento en 2026, por debajo del ya moderado 1.2 por ciento de 2025, y cita explícitamente las tensiones comerciales como uno de los principales factores que frenan el crecimiento. Frances Donald, economista en jefe de RBC, señaló que las continuas disrupciones comerciales «lastran la inversión empresarial» en ambas economías, y Dave McKay, director ejecutivo de RBC, reconoció públicamente, durante sus comentarios sobre los resultados del banco, que la incertidumbre en torno a la revisión del T-MEC impedía a su institución ofrecer a los clientes orientaciones firmes sobre las perspectivas futuras; una admisión llamativa por parte del banco más grande del país. Ahora que se ha confirmado la decisión del 1 de julio, esa incertidumbre se prolongará mediante ciclos de revisión anual durante la próxima década.
La magnitud del desafío es más visible en el sector automotriz, donde converge prácticamente cada uno de los elementos controvertidos de la revisión del T-MEC: reglas de origen, umbrales de contenido nacional, aranceles al acero y al aluminio, y preocupaciones relacionadas con la inversión china. Según datos citados por Automotive News, los fabricantes de automóviles de todo el mundo incurrieron, en conjunto, en gastos relacionados con aranceles de aproximadamente $35.4 mil millones tan solo en 2025. Toyota proyectó costos arancelarios de $9.1 mil millones para su ejercicio fiscal con cierre en marzo de 2026, mientras que General Motors, Ford y Stellantis reportaron, en conjunto, un total de $6.5 mil millones en 2025. Los aranceles a la industria automotriz provocaron una disminución del 7.3 por ciento en las compras estadounidenses a México, aunque la participación de México en el mercado de exportaciones automotrices a Estados Unidos se mantuvo sin cambios, lo que refleja la dependencia de la industria de las redes de producción de América del Norte pese a la presión arancelaria. En México, la Asociación Mexicana de la Industria Automotriz (AMIA) calificó la continuidad de los aranceles de la Sección 232 sobre las exportaciones de vehículos como «el peor escenario para México», y los datos del INEGI, el organismo nacional de estadística de México, mostraron que las exportaciones a Estados Unidos disminuyeron un 4.4 por ciento interanual en febrero de 2026.
Sin embargo, México ha diversificado su cartera de exportaciones para compensar parcialmente la debilidad del sector automotriz. Según BBVA Research, mientras los aranceles presionaban las exportaciones automotrices, ocurrió lo contrario en la agricultura y los metales básicos, donde México amplió su participación de mercado. Seis industrias —cómputo y electrónica, equipo de transporte, productos químicos, maquinaria y equipo, metales básicos y equipo eléctrico— representan ahora el 65.2 por ciento de las importaciones de Estados Unidos en 2025, y México lidera cuatro de estos sectores, lo que fortalece su ventaja competitiva frente a China y Canadá en la manufactura de alto valor, salvo en productos químicos y metales básicos.
Para las empresas individuales, estas presiones macroeconómicas se traducen en desafíos operativos muy específicos. Los proveedores de autopartes han enfrentado disrupciones directas derivadas del entorno arancelario, ya que los costos de los insumos, la logística transfronteriza y los calendarios de producción de sus clientes se han vuelto variables en constante cambio. Cuando una empresa no puede proyectar su costo de ventas con una precisión razonable, su capacidad para atender el servicio de la deuda, mantener el cumplimiento de las condiciones contractuales de sus créditos y gestionar el capital de trabajo se ve comprometida de manera fundamental. Este es el entorno en el que operan actualmente los prestamistas con exposición a estos sectores, un entorno que persistirá conforme se desarrollen las revisiones y renegociaciones anuales.
Dos respuestas divergentes
Si bien Canadá y México afrontan la misma incertidumbre de fondo, las estrategias que han adoptado y sus vulnerabilidades difieren de manera significativa; una distinción que tiene relevancia directa para los prestamistas que evalúan su exposición crediticia transfronteriza.
Canadá inicia este ciclo prolongado de revisión desde una posición estructuralmente más débil que la que tenía durante la última gran ola de aranceles. Las perspectivas económicas para 2026 de BMO Capital Markets identificaron a Ontario, el corazón de la economía manufacturera de Canadá, como la provincia más expuesta a las fricciones comerciales con Estados Unidos, con un crecimiento muy por debajo del promedio nacional. El pronóstico provincial de TD Economics señaló que las medidas arancelarias específicas por sector están frenando a la industria maderera, los metales básicos y la manufactura en general, mientras que las continuas revisiones anuales del T-MEC mantendrán elevada la incertidumbre sobre la inversión. Las empresas canadienses, en particular las de autopartes y acero, operan con márgenes más estrechos y menor resiliencia financiera que al inicio de la renegociación del TLCAN de 2018-2019, un aspecto con implicaciones importantes para la calidad de las garantías y la solvencia crediticia de los acreditados.
La situación de México tiene más matices. El país ha adoptado una postura deliberadamente cooperativa en sus negociaciones con Washington, al alinearse en materia de aranceles a los productos chinos y posicionarse como un socio que cumple sus compromisos en seguridad de las cadenas de suministro. Este enfoque ha preservado el acceso de México al mercado estadounidense para las exportaciones que cumplen los requisitos del T-MEC, que actualmente ingresan libres de aranceles y representan aproximadamente el 50 por ciento del total de las exportaciones mexicanas destinadas a Estados Unidos.
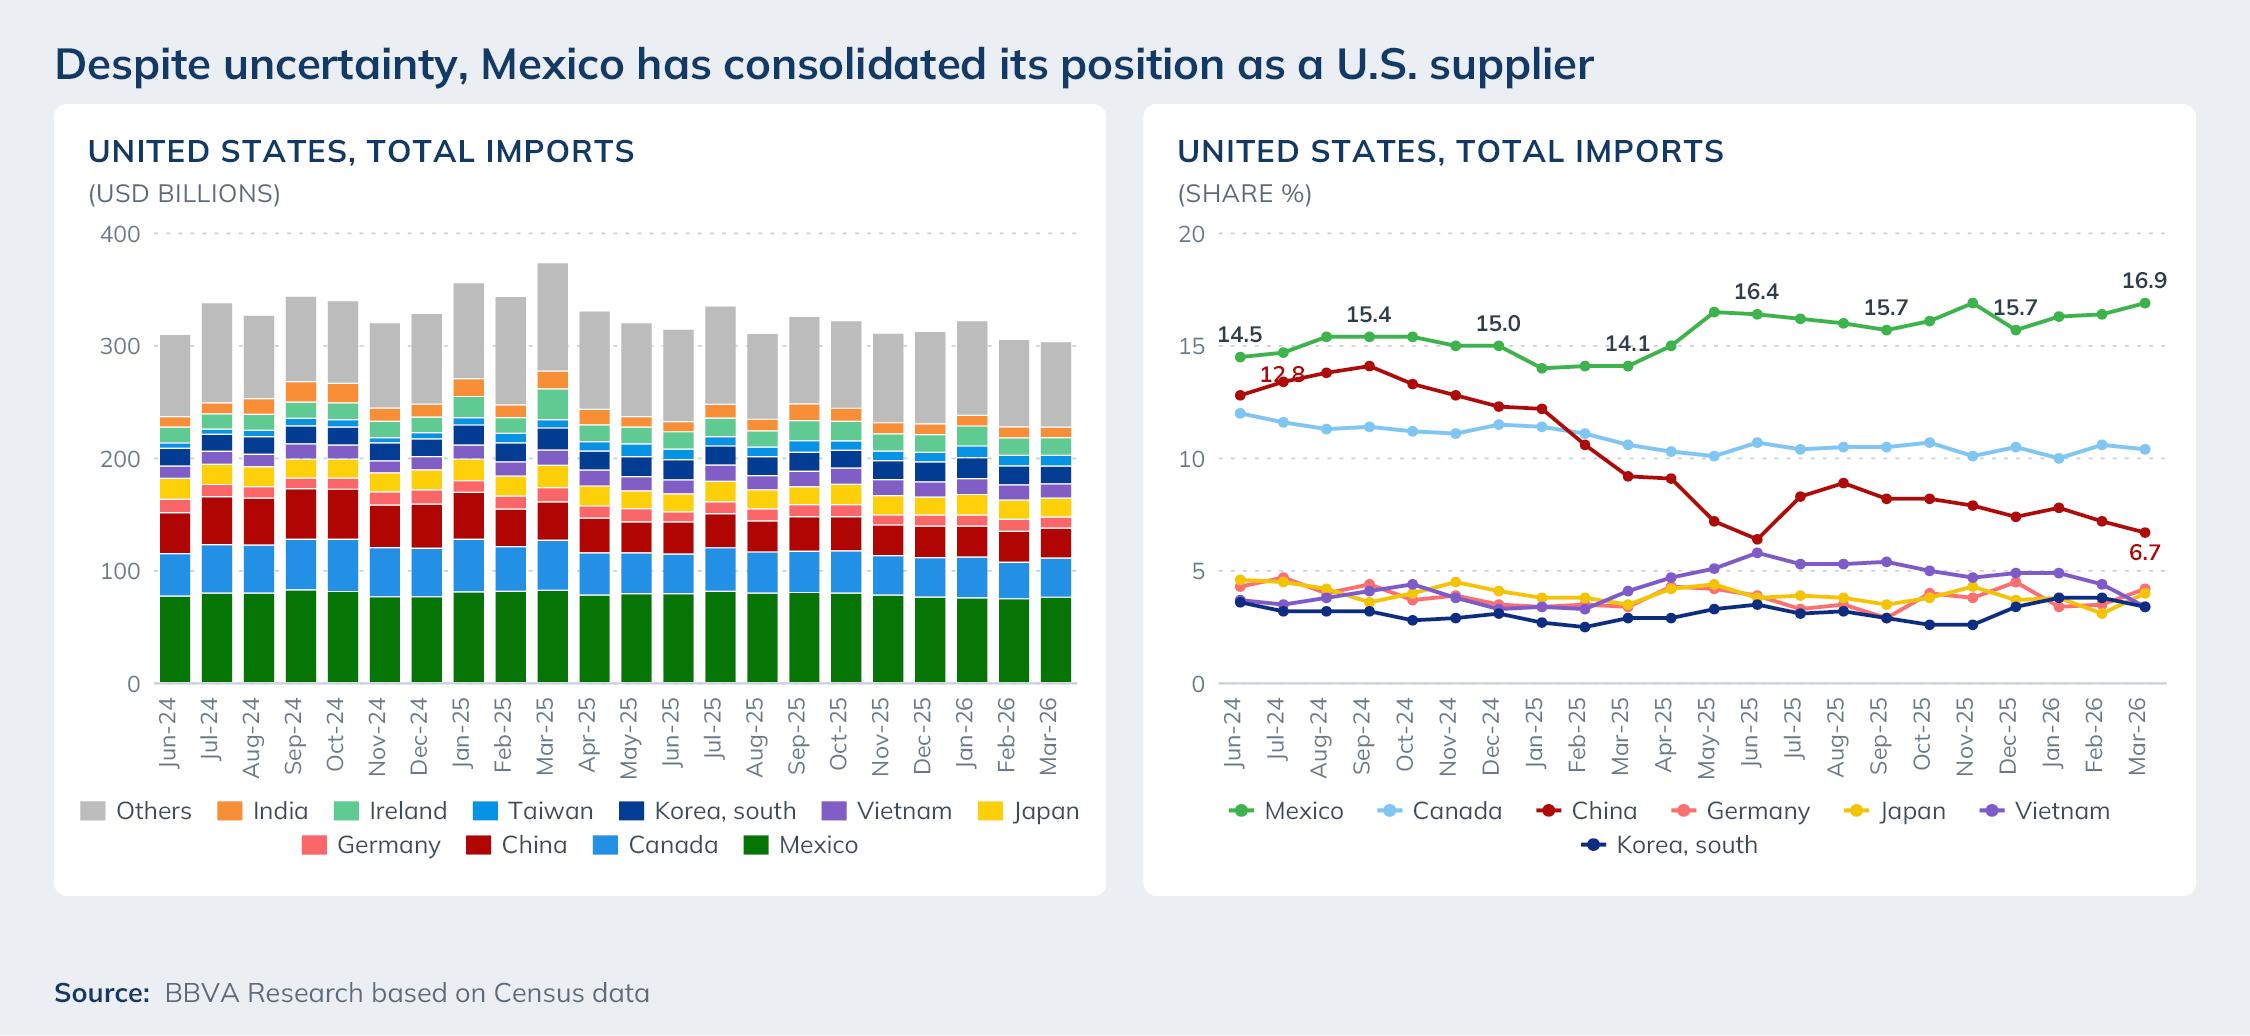
Las importaciones estadounidenses provenientes de México alcanzaron $534.9 mil millones en 2025, un aumento interanual del 5.8 por ciento, lo que consolidó a México como el principal socio comercial de Estados Unidos, al suministrar el 15.0 por ciento del total de las importaciones estadounidenses. La profundidad de esta relación comercial, junto con las estructuras de incentivos que la sostienen, sigue siendo un factor de estabilidad conforme avanza el proceso de revisión anual del T-MEC.
Sin embargo, el sector automotriz mexicano, históricamente su industria manufacturera más importante, enfrenta una amenaza estructural desde otro frente. Las importaciones de vehículos chinos representan ahora aproximadamente el 30 por ciento del mercado automotriz total de México, según el Baker Institute for Public Policy, y la continuidad de los aranceles de la Sección 232, que operan fuera del marco del T-MEC, está imponiendo costos severos a los fabricantes establecidos. La incertidumbre sobre cómo abordarán estas dinámicas las continuas revisiones anuales del T-MEC probablemente seguirá frenando la inversión manufacturera en todo México, como ocurrió a lo largo de 2025.
Esta dinámica se hizo tangible a mediados de julio de 2026, cuando Toyota confirmó que trasladará parte de la producción de su pickup Tacoma de Baja California a una ampliación de $3.6 mil millones en San Antonio, Texas, aunque la planta de la empresa en Guanajuato, según la Secretaría de Economía de México, no se verá afectada. La presidenta Claudia Sheinbaum anunció una tercera reunión con fabricantes de automóviles para explorar mecanismos que eviten más cierres o reubicaciones de plantas, y confirmó que siguen en curso las conversaciones bilaterales con Washington encaminadas a reducir los aranceles específicos por sector. La decisión de Toyota refleja un patrón observado desde 2024, cuando Elon Musk suspendió indefinidamente la gigafábrica de Tesla de $5 mil millones en Nuevo León y citó el mismo riesgo subyacente —las amenazas arancelarias sobre vehículos fabricados en México— como razón para no comprometer más capital. Dos años después, esa misma incertidumbre sigue determinando las decisiones de inversión en todo el sector.
Perspectivas: revisiones anuales e incertidumbre prolongada hasta 2036
La decisión del 1 de julio de 2026 ha creado un escenario que el CSIS describió como una «nube de incertidumbre sostenida que desalienta las apuestas de inversión a largo plazo en América del Norte». Para las empresas que dependen de cadenas de suministro transfronterizas, este resultado es el más difícil de afrontar: el tratado se mantiene, pero la imposibilidad de planear más allá de un horizonte de doce meses erosiona la formación de capital, frena la inversión en nuevas instalaciones y hace considerablemente más compleja la evaluación crediticia de estructuras de financiamiento a varios años. El tratamiento arancelario, los requisitos de las reglas de origen y las disposiciones de acceso a los mercados que sustentan las operaciones manufactureras transfronterizas actuales siguen vigentes, pero su permanencia ya no está asegurada.
Esta incertidumbre no se resolverá con una sola negociación. En cambio, las empresas y los prestamistas deben prepararse para una década en la que las revisiones anuales y la posibilidad de acuerdos bilaterales divergentes generen decisiones y disrupciones recurrentes. El marco trilateral que durante seis años había dado coherencia al comercio de América del Norte se encuentra ahora en un estado de renegociación prolongada, sin una resolución garantizada antes de 2036.
El Departamento de Finanzas de Canadá, en su actualización económica de primavera de 2026, ofreció un resumen característicamente mesurado de la situación: «los riesgos en torno a las perspectivas son inusualmente elevados». Al provenir de un documento fiscal gubernamental, no se trata de una frase de rutina. Es un reconocimiento de que incluso los analistas institucionales mejor informados no pueden asignar un alto grado de confianza a la trayectoria de la política comercial o del desempeño económico durante la próxima década.
México y Estados Unidos concluyeron la tercera ronda de revisión bilateral del T-MEC el 23 de julio, en la que México propuso seis temas o puntos prioritarios para centrar las negociaciones, entre ellos un protocolo contra los aranceles unilaterales y para preservar la competitividad automotriz en América del Norte. Los resultados confirmados incluyeron un tratamiento libre de aranceles para aproximadamente el 85% de las exportaciones mexicanas y la garantía de que el cambio de Washington de los aranceles de la Sección 122 a los de la Sección 301 no modificaría las condiciones de México; una respuesta parcial a los temores de que, de otro modo, el proceso de revisión pudiera otorgar a Washington facultades arancelarias sin límites definidos. No obstante, Fitch y S&P siguen señalando el esquema de revisiones anuales como una fuente de incertidumbre persistente para los inversionistas.
Sin embargo, no todas las señales recientes apuntan a una reducción de la actividad. La presidenta Sheinbaum ha indicado que se espera que un fabricante de automóviles, cuyo nombre aún no se ha revelado, anuncie planes para establecer una nueva planta en México en las próximas semanas; un recordatorio de que, incluso en medio de una incertidumbre sostenida sobre las políticas, el capital nuevo sigue considerando al país una base manufacturera viable a largo plazo.
Orientaciones para los prestamistas
Para los prestamistas con exposición a empresas que operan en las cadenas de suministro de América del Norte, la decisión del 1 de julio formaliza un entorno que exige un enfoque de gestión de cartera más activo y analíticamente riguroso que el que requeriría un entorno comercial favorable. La incertidumbre que había frenado la inversión empresarial y complicado la planeación corporativa antes del 1 de julio persistirá ahora a lo largo de un ciclo de revisiones anuales que se extiende hasta 2036. Las estructuras de garantías y de condiciones contractuales de los créditos que sustentan las líneas de crédito existentes deben evaluarse considerando la posibilidad de disrupciones recurrentes, y no un solo resultado.
La primera prioridad es contar con visibilidad sobre las garantías. En un entorno en el que los costos arancelarios están modificando la estructura económica de la producción para los fabricantes, el valor en libros registrado de los activos, en particular inventarios, maquinaria y equipo, y cuentas por cobrar, podría no reflejar con precisión su valor realizable en condiciones de estrés. Las valuaciones de inventarios de empresas con una exposición significativa a cadenas de suministro transfronterizas pueden cambiar sustancialmente a medida que los regímenes arancelarios se modifican o permanecen inestables, y las carteras de cuentas por cobrar respaldadas por clientes comerciales que enfrentan su propia compresión de márgenes presentan un mayor riesgo de concentración. Los prestamistas deberían buscar valuaciones actualizadas y basadas en el mercado, realizadas por asesores con experiencia comprobada en el contexto específico del país y del sector, en lugar de depender de actualizaciones de gabinete de valuaciones anteriores a los aranceles.
La segunda prioridad es realizar pruebas de estrés a nivel de cada acreditado en un contexto de incertidumbre sostenida. En particular, para las empresas de los sectores automotriz, siderúrgico y manufacturero, los prestamistas deberían modelar el cumplimiento de las condiciones contractuales del crédito en escenarios de revisiones anuales prolongadas y posibles cambios en el régimen arancelario. El propósito no es predecir qué resultado específico se producirá, sino comprender mejor en qué punto una línea de crédito diseñada para un entorno comercial estable comienza a mostrar debilidades estructurales al enfrentar una década de incertidumbre recurrente en las políticas. Esto es especialmente importante para los acreditados canadienses, cuya situación financiera más débil en comparación con el último ciclo arancelario deja un menor margen entre el desempeño actual y los umbrales de incumplimiento de las condiciones contractuales del crédito.
La tercera prioridad es comprender dónde existen opciones de liquidez cuando los prestamistas tradicionales reducen su participación. Históricamente, los grandes bancos estadounidenses han sido cautelosos al extender el financiamiento basado en activos a Canadá y México, en particular durante periodos de elevada incertidumbre comercial. Esa cautela genera brechas, y es precisamente en ellas donde Hilco Global ha desarrollado su actividad. Las capacidades de financiamiento basado en activos de Hilco están diseñadas específicamente para aprovechar activos, incluidas cuentas por cobrar, inventarios, bienes inmuebles, maquinaria y equipo, y propiedad intelectual, tanto en sus mercados principales como en aquellos donde las instituciones de mayor tamaño no están dispuestas o no pueden operar con el nivel de experiencia local y presencia en campo que se requiere. Esta no es una capacidad secundaria para Hilco; es el núcleo de lo que hacemos y lo que nos permite aportar un valor real a los prestamistas que gestionan créditos en Canadá y México durante este periodo de incertidumbre prolongada.
Más allá del financiamiento directo, las capacidades de asesoría de Hilco, que abarcan valuaciones, debida diligencia comercial, servicios de administración judicial y monetización integral de activos, proporcionan a los prestamistas una perspectiva independiente y sustentada en la realidad operativa, necesaria para tomar decisiones informadas sobre créditos en dificultades o bajo presión. A medida que las cadenas de suministro se diversifican en respuesta a la incertidumbre comercial y las empresas trasladan su producción a ubicaciones en Europa, Asia y otras regiones, el alcance global de Hilco, que incluye operaciones establecidas en mercados como Bélgica y Australia, garantiza que la geografía no limite la capacidad de los prestamistas para comprender y materializar el valor de los activos.
El T-MEC estará sujeto a revisiones anuales hasta 2036. Lo que los prestamistas no pueden permitirse es tratar el periodo que viene como una sala de espera en la que las decisiones se aplazan hasta que haya claridad. Las empresas más expuestas a esta incertidumbre ya están bajo presión, y el valor de contar con apoyo independiente en valuación, debida diligencia y asesoría es mayor antes de que un crédito se deteriore, no después. Los prestamistas que actúen ahora tendrán opciones. Quienes esperen a que haya certeza podrían encontrarse con un abanico de alternativas considerablemente más reducido.
Acerca de Hilco Global
Hilco Global es una empresa diversificada de servicios financieros que ofrece servicios profesionales integrados y soluciones de capital para ayudar a los clientes a maximizar el valor e impulsar el desempeño en los sectores de comercio minorista, comercial e industrial, bienes raíces, manufactura, marcas y propiedad intelectual, entre otros. Hilco Global proporciona una gama de soluciones personalizadas a empresas con una situación financiera sólida, bajo presión y en dificultades, para resolver situaciones complejas y mejorar el valor empresarial a largo plazo.
Con operaciones establecidas en América del Norte y a nivel internacional, Hilco Global se encuentra en una posición singular para ayudar a prestamistas y empresas a afrontar las complejidades del financiamiento transfronterizo basado en activos, incluso en mercados como Canadá, México, Bélgica y Australia, donde las grandes instituciones estadounidenses suelen carecer de la experiencia local necesaria para actuar con determinación. Hilco Global, subsidiaria de ORIX Corporation USA, trabaja para ofrecer el mejor resultado posible al alinear sus intereses con los de sus clientes y proporcionar asesoría estratégica y, en muchos casos, el capital necesario para completar la operación.
Autores
SAMUEL SUCHOWIECKY
CEO
Servicios Profesionales (México)
Servicios Profesionales
Puede contactar directamente a Samuel en [email protected].
JOSH ROBERTSHAW
Director (Canadá)
Gestión de Activos
Soluciones de Capital
Puede contactar directamente a Josh en [email protected].
Encuentre más artículos de Smarter Perspectives en hilcoglobal.com.
Aviso legal
Los puntos de vista y las opiniones expresados se proporcionan únicamente con fines informativos y educativos generales y están sujetos a cambios sin previo aviso. Esta publicación no constituye asesoría de inversión, fiscal o legal, ni debe considerarse una recomendación respecto de ninguna línea de acción. La información aquí contenida se proporciona «tal cual», sin declaraciones ni garantías en cuanto a su exactitud, idoneidad o integridad. Si bien Hilco Trading, LLC ha actuado con diligencia razonable en la preparación de esta publicación, no asume responsabilidad alguna por las acciones u omisiones basadas en su contenido. El desempeño pasado no es indicativo de resultados futuros.


