
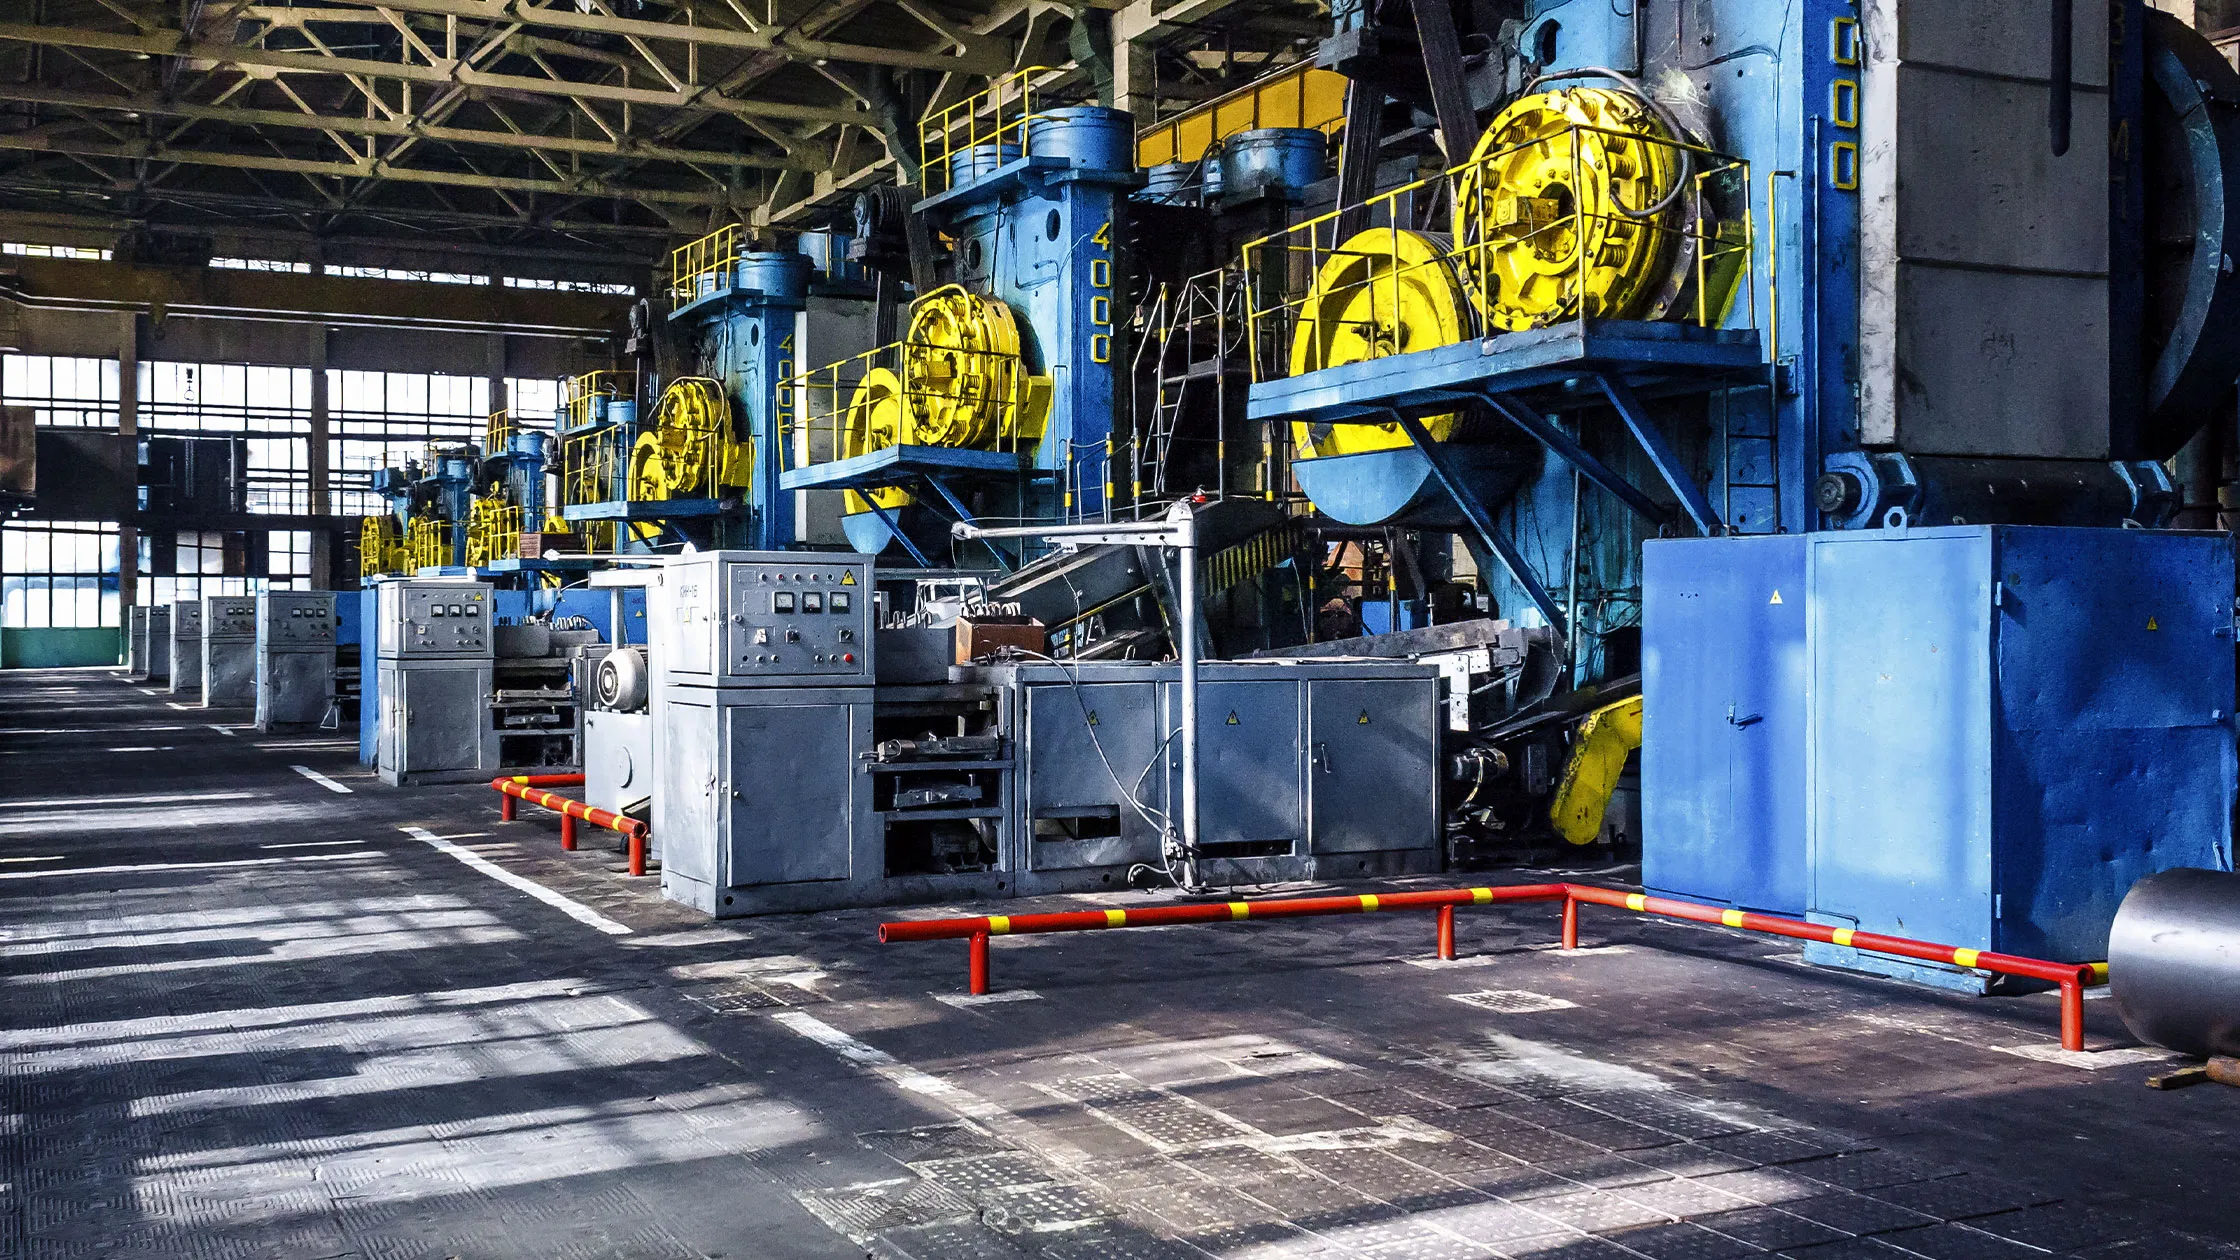
El cierre de una planta industrial marca el final de una operación, pero también abre una etapa compleja: definir el destino de los activos que permanecen en las instalaciones. Maquinaria, equipo productivo, herramientas, vehículos, mobiliario e infraestructura pueden representar una parte importante del patrimonio de una empresa y requieren una estrategia específica para evitar decisiones improvisadas.
Una vez suspendidas las operaciones, mantener estos activos sin un plan puede generar costos de almacenamiento, mantenimiento, seguridad y depreciación. Por ello, determinar qué hacer con cada activo debe formar parte de la planeación del cierre y considerar tanto sus características como las condiciones del mercado.
¿Qué ocurre con los activos industriales después de un cierre?
Cuando una planta deja de operar, sus activos pueden seguir teniendo utilidad económica aunque ya no sean necesarios para la operación que los utilizaba originalmente. Su destino dependerá de factores como el estado físico, vida útil remanente, especialización, ubicación, demanda y posibilidad de traslado.
Entre las principales alternativas se encuentran:
- Reubicar los activos en otras instalaciones de la empresa.
- Mantenerlos temporalmente para una posible reutilización.
- Venderlos de manera individual.
- Integrarlos en lotes para una subasta.
- Enajenarlos mediante canales especializados.
- Utilizarlos como parte de una operación de monetización.
- Desmantelarlos cuando su recuperación económica no resulte viable.
- Disponer de ellos conforme a las características y restricciones aplicables.
La decisión no debería tomarse únicamente con base en el valor contable del activo. Es necesario analizar su valor económico, sus condiciones actuales y el costo asociado con cada alternativa.
El primer paso: identificar y clasificar los activos
Después de un cierre industrial, uno de los principales retos consiste en determinar con precisión qué bienes existen, dónde se encuentran y cuál es su situación.
Un inventario actualizado puede incluir:
- Maquinaria y líneas de producción.
- Equipo auxiliar.
- Herramientas y moldes.
- Vehículos y equipo de transporte.
- Equipo de cómputo y tecnología.
- Mobiliario.
- Refacciones.
- Instalaciones especializadas.
- Equipos de generación, distribución o manejo de energía.
- Otros activos vinculados con la operación.
La clasificación permite diferenciar los activos que pueden reutilizarse de aquellos cuyo destino más conveniente podría ser la venta o enajenación.
También es importante documentar características como marca, modelo, número de serie, año, horas de operación, estado de conservación, ubicación y documentación técnica disponible.
¿Conviene trasladar los activos a otra planta?
La reubicación puede ser una alternativa cuando existen otras instalaciones capaces de aprovechar la maquinaria o el equipo.
Sin embargo, trasladar un activo no significa simplemente desmontarlo y transportarlo. La decisión debe considerar:
- Costo de desmontaje.
- Adecuaciones necesarias en la nueva instalación.
- Transporte.
- Maniobras especializadas.
- Seguros.
- Instalación y puesta en marcha.
- Compatibilidad con otros equipos.
- Vida útil remanente.
- Disponibilidad de tecnología equivalente.
- Tiempo necesario para recuperar su capacidad operativa.
Un activo puede conservar un valor significativo y, aun así, no resultar conveniente de reubicar si los costos asociados superan el beneficio esperado.
Por ello, la decisión debe analizarse desde una perspectiva económica y operativa.
Valuar los activos antes de decidir su destino
La valuación de activos industriales es una herramienta fundamental para definir qué hacer después de un cierre.
El valor de una maquinaria puede variar considerablemente dependiendo de si se considera instalada y en funcionamiento, desmontada, almacenada o destinada a su venta. También pueden existir diferencias importantes entre su valor contable y su valor de mercado.
Una valuación puede considerar variables como:
- Edad y condición física.
- Vida útil remanente.
- Nivel de utilización.
- Historial de mantenimiento.
- Obsolescencia tecnológica.
- Capacidad productiva.
- Demanda del mercado.
- Disponibilidad de equipos similares.
- Costos de traslado y desmontaje.
- Ubicación del activo.
Con esta información es posible comparar diferentes escenarios y evitar que el destino de los activos se determine únicamente por percepciones internas.
Venta individual o subasta de activos
Cuando la empresa decide enajenar los activos, existen diferentes mecanismos para llevarlos al mercado.
La venta individual puede ser adecuada para activos especializados o bienes cuyo perfil permite identificar compradores específicos. En estos casos, una estrategia comercial dirigida puede facilitar la conexión con empresas interesadas.
La subasta de activos puede ser una alternativa para portafolios más amplios o cuando se busca concentrar el proceso de enajenación bajo una estructura organizada.
La elección del mecanismo debe considerar:
- Número de activos.
- Diversidad de categorías.
- Demanda existente.
- Urgencia de la venta.
- Ubicación.
- Facilidad de retiro.
- Valor individual y conjunto.
- Perfil de compradores potenciales.
No existe una única estrategia aplicable a todos los cierres industriales. La estructura debe adaptarse a las características del portafolio.
Preparar los activos para su enajenación
Antes de poner activos industriales en el mercado, es conveniente prepararlos para facilitar su evaluación por parte de compradores potenciales.
Esto puede incluir:
- Actualizar el inventario.
- Reunir documentación técnica.
- Verificar números de serie y características.
- Registrar el estado físico.
- Realizar inspecciones.
- Generar fotografías y fichas técnicas.
- Definir condiciones de inspección.
- Determinar requisitos de desmontaje.
- Establecer condiciones de retiro.
En algunos casos también puede ser conveniente realizar trabajos específicos de limpieza, mantenimiento o acondicionamiento. Sin embargo, cualquier inversión previa a la venta debe justificarse considerando el valor potencial que puede generar.
El desmontaje también forma parte de la estrategia
Uno de los aspectos que puede pasar desapercibido durante un cierre es el costo de retirar la maquinaria.
Una línea de producción puede requerir personal especializado, grúas, transporte, herramientas, embalaje y medidas de seguridad. Si estos factores no se consideran desde el inicio, pueden afectar la rentabilidad de la operación.
Además, desmontar incorrectamente un equipo puede reducir su valor o impedir que vuelva a instalarse.
Por esta razón, la planeación del retiro debe realizarse antes de definir las condiciones definitivas de venta, especialmente cuando se trata de maquinaria industrial de gran tamaño o equipos especializados.
¿Qué hacer con los activos que tienen poca demanda?
No todos los bienes de una planta cerrada tendrán el mismo atractivo comercial.
Algunos activos pueden tener un mercado reducido debido a su antigüedad, especialización, obsolescencia o ubicación. Esto no significa necesariamente que carezcan de valor, pero sí que requieren una estrategia diferente.
Entre las alternativas pueden considerarse:
- Comercialización hacia mercados especializados.
- Venta por componentes.
- Integración con otros activos en un lote.
- Venta internacional.
- Recuperación de determinados componentes.
- Desmantelamiento.
- Disposición conforme a su naturaleza y condiciones aplicables.
La decisión debe partir de un análisis de costo-beneficio. Mantener indefinidamente un activo con baja demanda también tiene un costo.
Considerar el tiempo como una variable económica
Después de un cierre, el tiempo puede afectar el valor y los costos asociados con los activos.
La maquinaria almacenada puede requerir conservación, vigilancia, espacio y mantenimiento. Los equipos tecnológicos pueden experimentar una mayor obsolescencia y determinados bienes pueden perder atractivo comercial conforme pasa el tiempo.
Por ello, una estrategia de disposición debe establecer prioridades.
Puede ser conveniente comenzar con activos que:
- Tengan costos elevados de almacenamiento.
- Presentan una depreciación acelerada.
- Tengan demanda actualmente.
- Son costosos de mantener.
- Requieren condiciones especiales de conservación.
- Pueden perder valor por obsolescencia.
Esta priorización ayuda a evitar que todos los activos permanezcan bajo el mismo tratamiento durante el proceso de cierre.
Integrar los activos en la planeación financiera del cierre
El destino de los activos industriales también puede relacionarse con la estrategia financiera de la empresa.
La venta o monetización de determinados bienes puede contribuir a generar liquidez y reducir costos asociados con instalaciones que ya no están operativas. Sin embargo, para estimar correctamente este potencial es necesario considerar no sólo los ingresos esperados, sino también los costos de preparación, desmontaje, almacenamiento, transporte y comercialización.
De esta manera, la monetización de activos puede analizarse como parte de una estrategia financiera más amplia y no como una actividad aislada posterior al cierre.
Errores frecuentes al gestionar activos después de un cierre
Una gestión deficiente puede reducir el valor recuperable de los bienes y prolongar innecesariamente el proceso de disposición.
Entre los errores más comunes se encuentran:
- Dejar la gestión de activos para el final del proceso.
- No realizar un inventario físico.
- Confundir valor contable con valor de mercado.
- No actualizar la valuación.
- Ignorar costos de desmontaje y transporte.
- Mantener activos sin una estrategia de salida.
- No documentar adecuadamente las condiciones de los bienes.
- Aplicar el mismo mecanismo de venta a todas las categorías.
- No considerar compradores de mercados especializados.
- Subestimar los costos asociados con el almacenamiento.
La planeación anticipada permite identificar estas situaciones y establecer alternativas antes de que se conviertan en obstáculos.
¿Cómo definir el mejor destino para cada activo?
Una metodología integral puede ayudar a tomar decisiones más consistentes. Para cada activo o grupo de activos conviene responder preguntas como:
¿Puede reutilizarse?
Si existe otra instalación con necesidades compatibles, la reubicación puede ser una alternativa.
¿Cuál es su valor actual?
La valuación permite establecer una referencia para comparar escenarios.
¿Cuánto cuesta conservarlo o trasladarlo?
El valor del activo debe analizarse junto con los costos asociados.
¿Existe un mercado para él?
La demanda determina las posibilidades reales de enajenación.
¿Qué mecanismo de disposición corresponde?
Venta directa, subasta, lotificación u otra alternativa pueden ser más adecuadas dependiendo del activo.
¿Qué riesgos implica mantenerlo?
Almacenamiento, deterioro, seguridad y obsolescencia deben incorporarse al análisis.
Responder estas preguntas permite construir una matriz de decisión y asignar una estrategia específica a cada grupo de activos.
El cierre de una planta también requiere gestionar su patrimonio
El cierre de una instalación industrial no concluye cuando se detiene la producción. La etapa posterior puede determinar cuánto valor consigue recuperar la empresa de los activos que permanecen.
Inventariar, valuar, clasificar y definir el destino de cada bien permite transformar un conjunto de activos sin uso operativo en alternativas concretas de reutilización, venta o monetización.
La clave está en evitar decisiones generalizadas. Cada activo tiene características diferentes y, por lo tanto, requiere un análisis que considere su condición, valor, mercado y costos asociados.
Hilco Global México: estrategia para la disposición de activos industriales
En Hilco Global México contamos con experiencia en valoración de activos, asesoría, monetización de capital y enajenación. Nuestro enfoque permite analizar portafolios de activos industriales y desarrollar estrategias orientadas a sus características, condiciones de mercado y objetivos de cada operación.
Si tu empresa enfrenta el cierre de una planta y necesita definir el destino de su maquinaria, equipo u otros activos industriales, contacta a Hilco Global México. Nuestro equipo puede ayudarte a evaluar alternativas de disposición y estructurar una estrategia para gestionar los activos de manera ordenada, desde su valoración hasta su eventual monetización o enajenación.


